
Porquê
Porque a avaliação de risco é
mais importante do que nunca
As pequenas e médias empresas dependem de relações com parceiros de negócio para operar e crescer. Os fornecedores entregam bens essenciais, os consultores definem a estratégia, os distribuidores alargam o alcance de mercado e os prestadores de serviços apoiam as operações. Mas cada relação externa também introduz exposição. Cada vez mais, reguladores, clientes empresariais, bancos e investidores esperam que as PME compreendam com quem estão a fazer negócios, não apenas do ponto de vista comercial, mas também do ponto de vista do risco.
O risco de terceiros já não é apenas uma preocupação das grandes empresas. A aplicação de sanções intensificou-se globalmente. As investigações por corrupção envolvem frequentemente intermediários. O escrutínio em matéria de direitos humanos e ambiente estende-se agora profundamente pelas cadeias de abastecimento. O dano reputacional propaga-se instantaneamente.
Se gere uma PME, já está exposto ao risco de terceiros. Apenas pode não o estar a gerir.
A gestão do risco de terceiros costumava ser uma disciplina das grandes empresas. Equipas de conformidade dedicadas. Bases de dados de investigação dispendiosas. Relatórios de due diligence com quarenta páginas.
Hoje, as expectativas mudaram. Os reguladores estão a intensificar a fiscalização em torno de sanções, anticorrupção e responsabilização na cadeia de abastecimento. Os compradores empresariais estão a reduzir as listas de fornecedores para parceiros de “baixo risco”. Investidores e bancos estão a escrutinar a exposição ESG ao longo das cadeias de valor.
Isto afeta diretamente as PME. Não precisa de um departamento de conformidade. Mas precisa de um processo defensável.
Cada fornecedor, consultor, distribuidor, agente ou prestador de serviços que integra passa a fazer parte do seu perímetro de risco. Se estiver sancionado, sob investigação, for uma pessoa politicamente exposta, estiver ligado a corrupção ou enfrentar alegações de direitos humanos ou ambientais, a sua empresa absorve as consequências.
O objetivo é uma due diligence defensável, consistente e comercialmente realista, que proteja a sua empresa e, ao mesmo tempo, permita aproveitar oportunidades.
A realidade das PME
As verificações informais já não chegam
Muitas PME recorrem a métodos informais de verificação. Uma pesquisa rápida na internet. Uma consulta aos registos da Companies House. Um olhar no LinkedIn. Talvez uma recomendação pessoal. Estes passos parecem razoáveis, mas são inconsistentes e incompletos.
Os motores de pesquisa não verificam sistematicamente listas globais de sanções. Não sinalizam de forma fiável pessoas politicamente expostas (PEP). Não consolidam listas de inabilitação, sinais de criminalidade financeira, indicadores de direitos humanos e dados de risco ambiental num perfil de risco coerente. Mais importante ainda, não deixam um rasto de auditoria defensável.
Se um regulador, um cliente empresarial ou um parceiro bancário perguntar como foi verificado um terceiro, “fizemos uma pesquisa no Google” já não é suficiente.
A mudança não é no sentido de investigações exaustivas para todas as relações. É no sentido de uma avaliação estruturada e proporcional que demonstre diligência razoável.
Plataforma Trusty Compliance
Sem subscrições. Sem taxas.
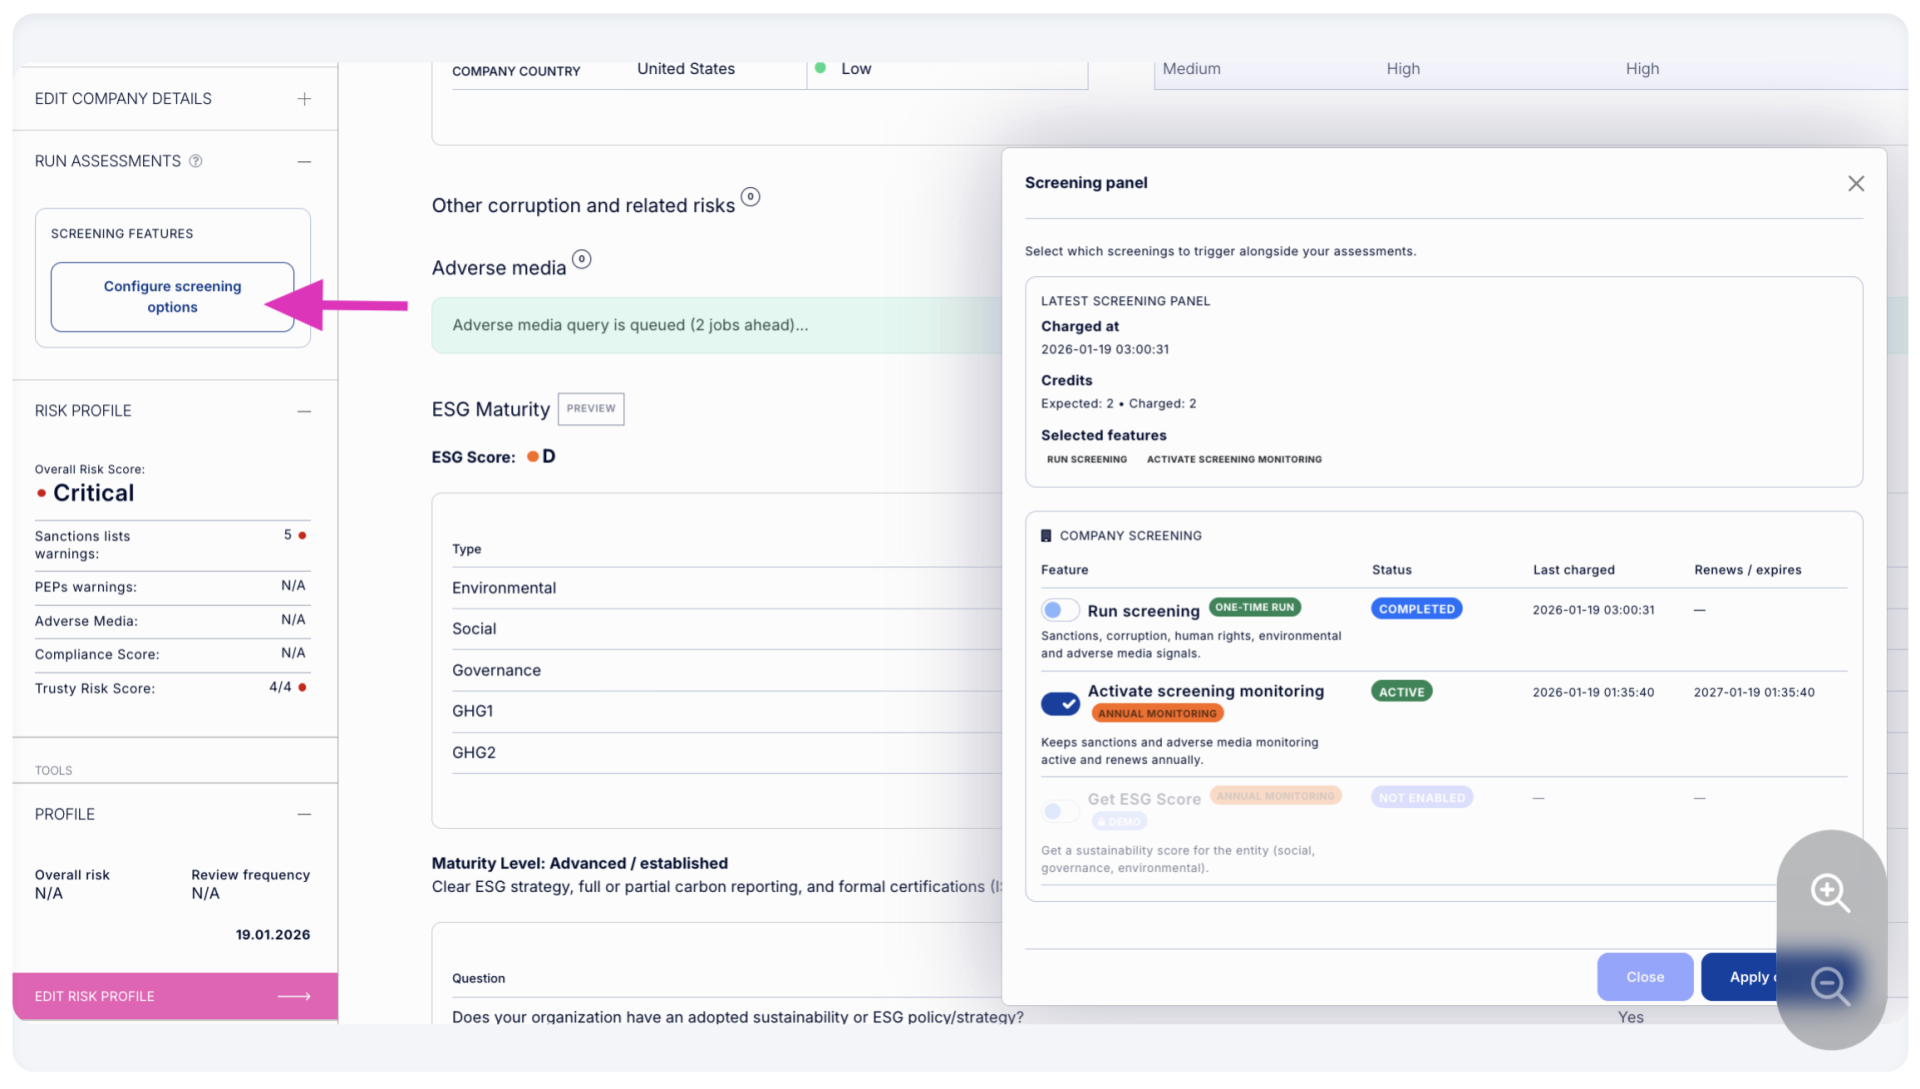
A nossa plataforma Trusty Compliance funciona com créditos. Não são necessárias subscrições nem contratos.
Guia de 4 passos para
Avaliação de parceiros de negócio
As PME não precisam de relatórios de investigação de nível empresarial para cada fornecedor. O que precisam é de um quadro consistente que escale de acordo com a exposição ao risco.
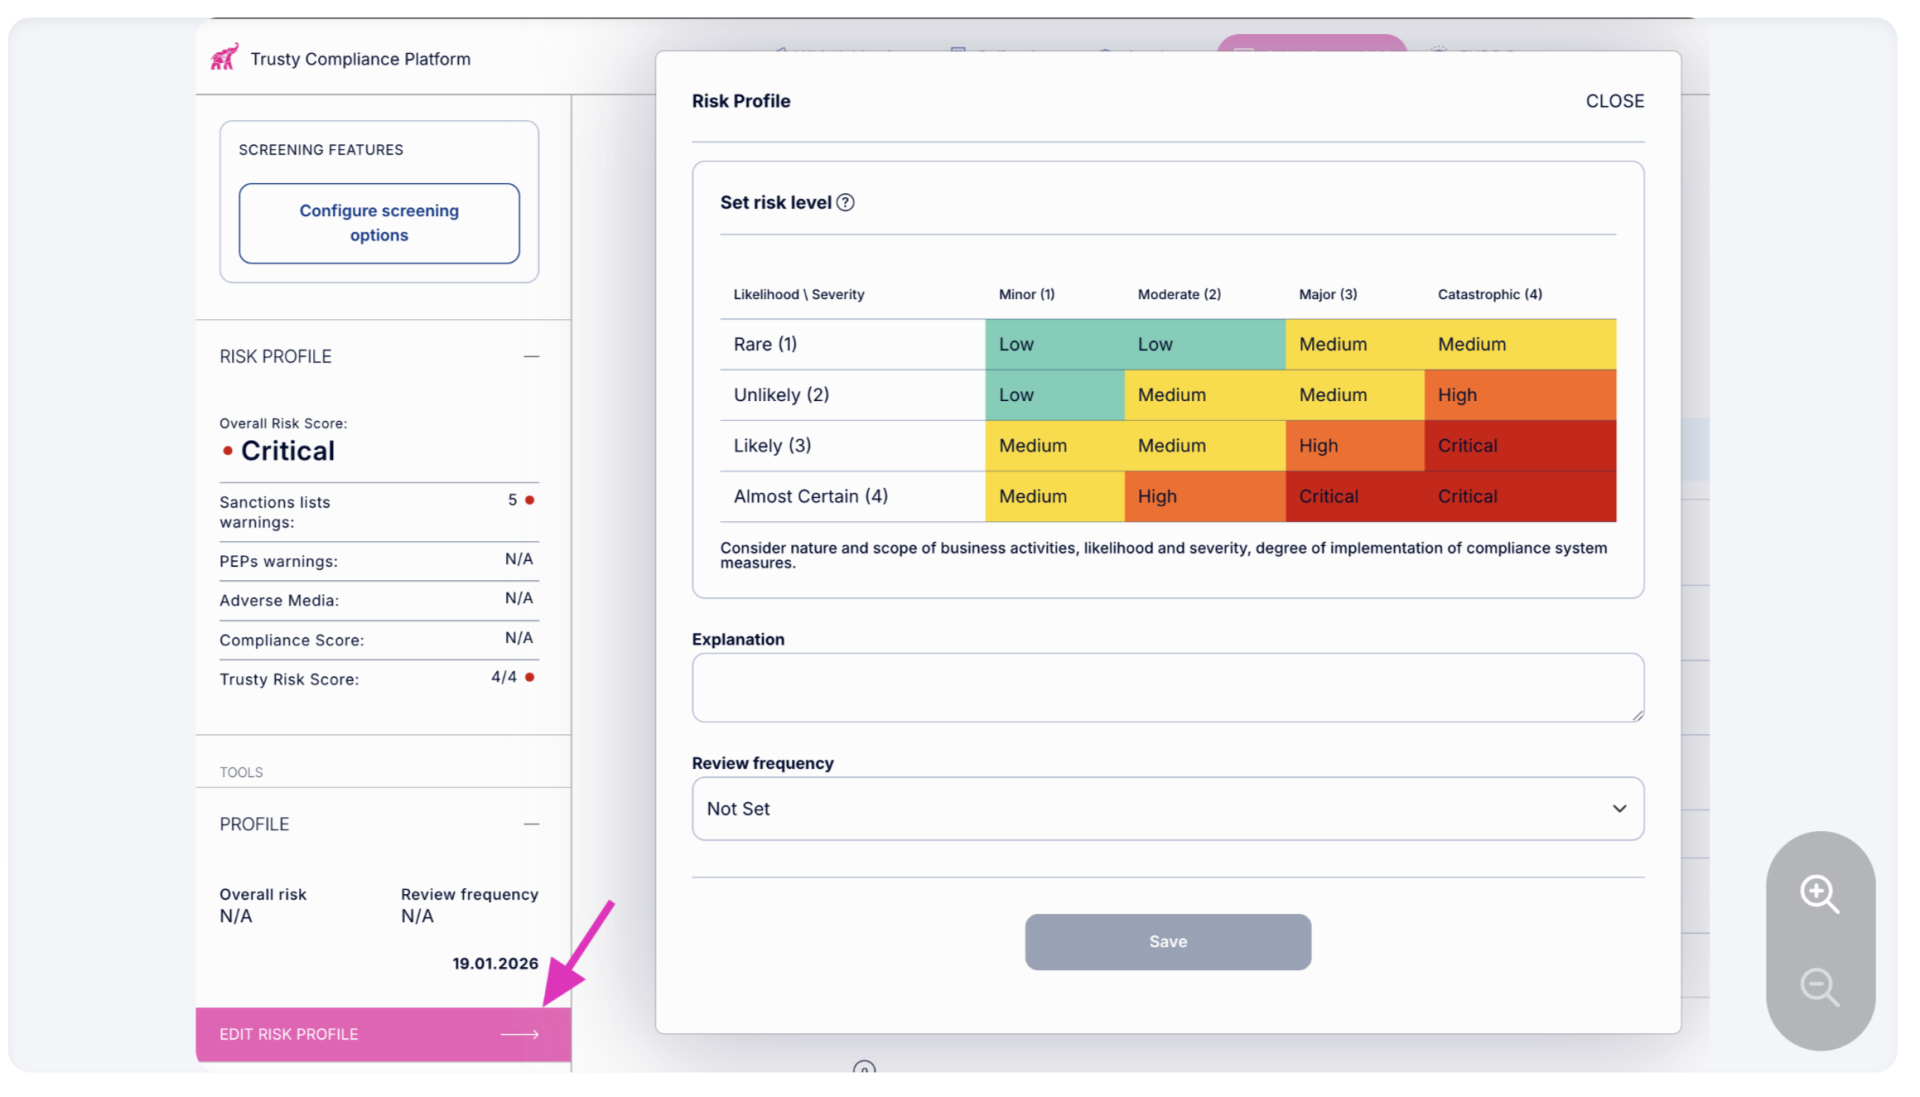
Um fornecedor doméstico de baixo valor não exige o mesmo escrutínio que um distribuidor no estrangeiro que gere receitas significativas ou interage com entidades governamentais. A chave é a categorização. Ao segmentar parceiros em categorias de menor risco, risco moderado e maior risco, as PME podem alinhar a intensidade da avaliação com a exposição real.
No mínimo, mesmo os parceiros de rotina devem ser verificados face a listas globais de sanções e registos de exclusão, para garantir que não existem proibições óbvias ou sinais de alerta. À medida que a exposição aumenta, seja por geografia, valor do contrato, acesso a dados sensíveis ou interação com funcionários públicos, a avaliação deve expandir-se para incluir bases de dados de PEP, indicadores de criminalidade financeira, análise estruturada de notícias negativas e sinais de risco em direitos humanos e ambiente.
Passo 1
Avalie todos os parceiros,
sem exceções
Todos os fornecedores, prestadores de serviços, distribuidores, consultores e intermediários devem passar por uma avaliação de base consistente. O objetivo não é investigar em profundidade no início, mas sim garantir que nenhum risco regulamentar, reputacional ou ESG evidente é ignorado.
Uma avaliação de base deve incluir:
✔ Listas globais de sanções
✔ Listas de inabilitação e exclusão
✔ Verificação de Pessoas Politicamente Expostas (PEP)
✔ Indicadores anticorrupção e de criminalidade financeira
✔ Indicadores de direitos humanos
✔ Indicadores ambientais
✔ Resultados de notícias negativas
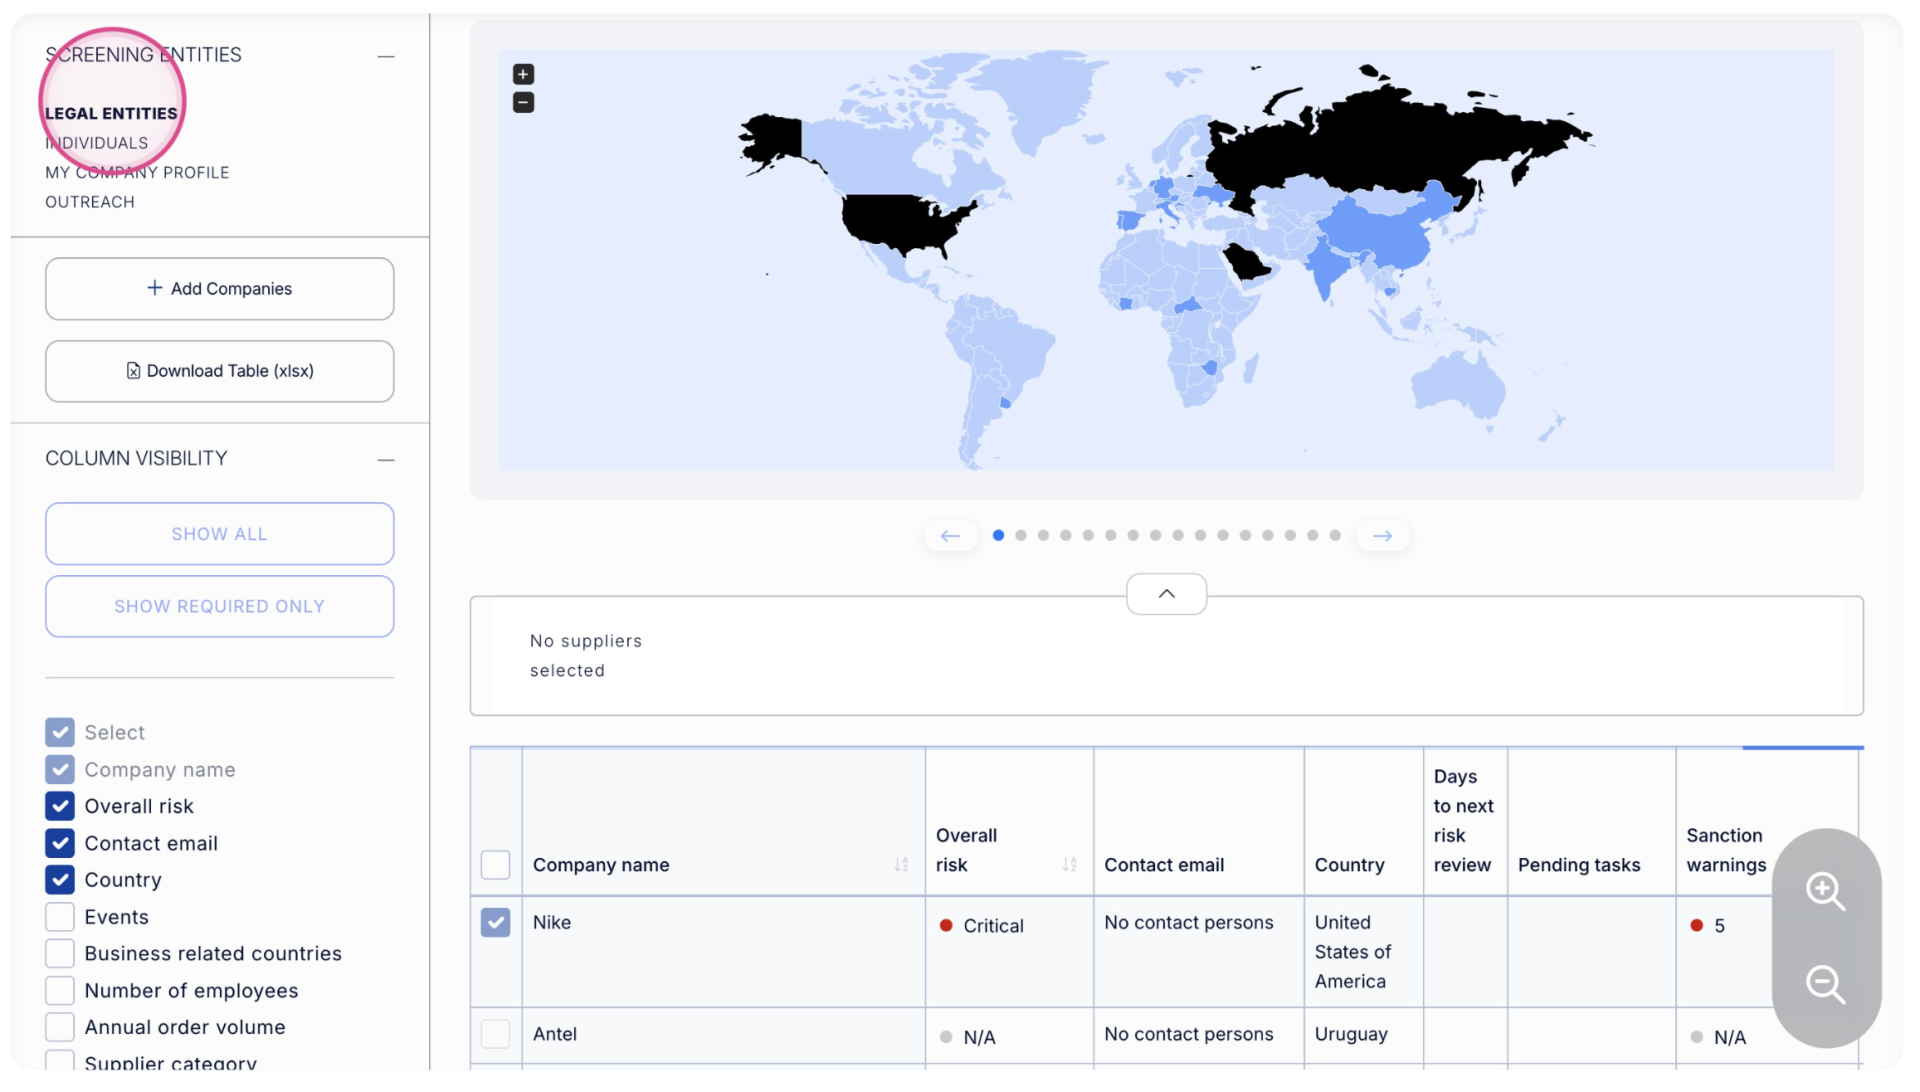
Ao utilizar uma plataforma de avaliação com IA, como a QuickScreen360, as PME podem fazê-lo de forma consistente, gerar relatórios com carimbo temporal e reduzir falsos positivos através de filtragem assistida por IA.
Isto estabelece um ponto de partida defensável para cada relação.
Passo 2
Escalar quando o risco é sinalizado
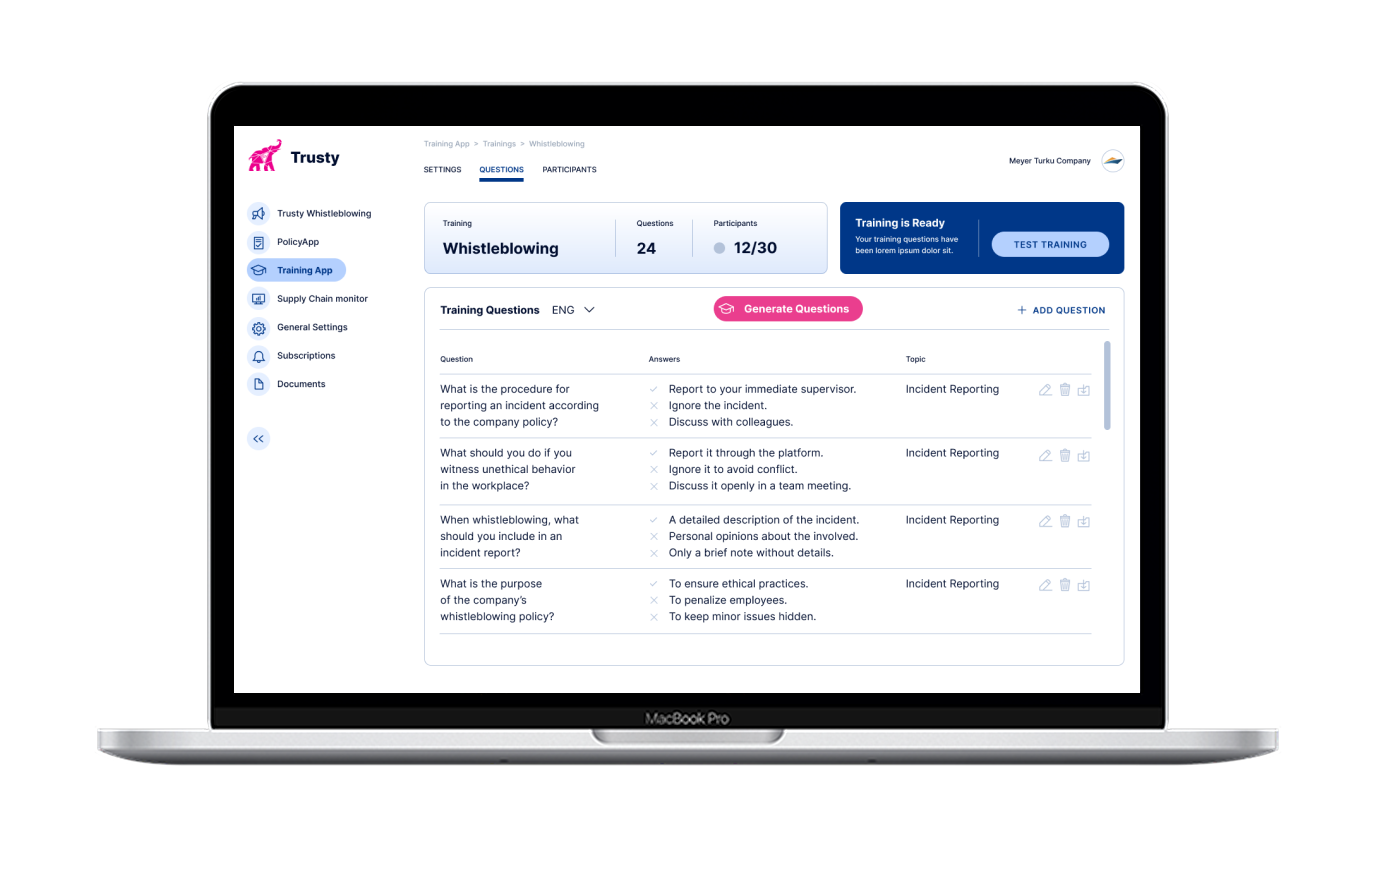
Quando surge um indicador de risco, o passo seguinte é a ação de seguimento. Podem ser iniciadas atividades de contacto, enviados questionários, solicitada documentação e distribuídas ao terceiro políticas ou materiais de formação gerados por IA.
Se a avaliação identificar um sinal material, como:
✔ Uma potencial correspondência em sanções
✔ Exposição a PEP
✔ Notícias negativas repetidas
✔ Indicadores de direitos humanos ou ambientais
✔ Alertas relacionados com criminalidade financeira
O passo seguinte é pedir esclarecimentos.
Isto pode incluir:
✔ Enviar questionários
✔ Solicitar documentação de suporte
✔ Iniciar contacto com o parceiro
✔ Distribuir políticas relevantes
✔ Solicitar formação ou certificações
A QuickScreen360 suporta este fluxo de escalonamento diretamente na plataforma, permitindo às PME documentar ações de seguimento e manter evidência verificada juntamente com o resultado original da avaliação.
Isto cria um rasto de auditoria que demonstra que o risco foi identificado, avaliado e tratado de forma proporcional. Isto transforma a avaliação de uma verificação passiva num fluxo de trabalho ativo de gestão de risco.
Passo 3
Aplicar investigação aprofundada quando necessário
O princípio-chave é: tornar a avaliação inicial de terceiros universal e acessível e recorrer a investigações aprofundadas apenas quando o risco, a geografia ou a exposição o tornarem necessário.
Em casos raros, os esclarecimentos podem não resolver a preocupação.
Nessa fase, relatórios de investigação mais aprofundados de fornecedores de dados empresariais, como a Dun & Bradstreet, podem ser apropriados.
Estes relatórios fornecem um perfil financeiro e inteligência de crédito mais extensos, mas têm um custo significativamente mais elevado e não são proporcionais para integrações de rotina.
As plataformas de investigação aprofundada são poderosas. Foram concebidas para análise de crédito, transações de M&A e equipas globais de compras.
Também são dispendiosas e excessivas para a integração rotineira de parceiros nas PME. Realizar investigações de nível empresarial a todos os prestadores de serviços é comercialmente irrealista.
A maioria das PME não consegue justificar um nível de investigação empresarial para cada fornecedor.
Passo 4
Monitorização contínua
A exposição ao risco não é estática. As listas de sanções são atualizadas regularmente, podem surgir notícias negativas de forma inesperada e ações de fiscalização podem aparecer muito depois de um parceiro ter sido integrado. Um resultado de avaliação que estava limpo no início de uma relação pode não se manter assim ao longo do tempo.
Por este motivo, a gestão do risco de terceiros não deve ser tratada como um exercício único de integração. A monitorização contínua permite às empresas identificar alterações materiais no perfil de risco de um parceiro à medida que surgem. Ferramentas como a QuickScreen360 suportam integração em lote e alertas automatizados, tornando operacionalmente viável para as PME monitorizar vários parceiros e receber notificações quando mudam indicadores de risco relevantes.
Na prática, isto transforma a avaliação de uma verificação estática num processo de supervisão mais contínuo, ajudando as PME a manter visibilidade sobre a sua rede de terceiros sem exigir a infraestrutura de uma grande equipa de conformidade.
Avaliação de risco de terceiros com IA
Avaliação de risco acessível e escalável
A QuickScreen360 foi concebida especificamente para tornar a avaliação estruturada do risco de terceiros comercialmente viável à escala. Verifica parceiros face a listas globais de sanções, bases de dados de inabilitação e exclusão, registos de pessoas politicamente expostas, indicadores anticorrupção e de criminalidade financeira, bem como sinais de direitos humanos e ambientais. Em vez de apresentar dados brutos fragmentados, utiliza filtragem assistida por IA para reduzir falsos positivos e destacar riscos relevantes num relatório consolidado.
Em vez de pesquisar manualmente várias fontes e interpretar resultados dispersos, os utilizadores recebem conclusões priorizadas que suportam decisões mais rápidas e mais seguras.
Em vez de pesquisar manualmente várias fontes e tentar interpretar resultados dispersos, os utilizadores recebem conclusões priorizadas que suportam decisões mais rápidas e mais seguras.
Igualmente importante, a avaliação não termina com um relatório. Quando surge um indicador de risco, a plataforma permite ações de seguimento. Podem ser iniciadas atividades de contacto, enviados questionários, solicitada documentação e distribuídas diretamente ao terceiro políticas ou materiais de formação gerados por IA. Isto transforma a avaliação de uma verificação passiva num fluxo de trabalho ativo de gestão de risco.
Cada avaliação produz relatórios exportáveis com carimbo temporal e ligação às fontes.
Avalie face a indicadores críticos de risco
✔ Listas globais de sanções
✔ Listas de inabilitação e exclusão
✔ Bases de dados de PEP
✔ Indicadores de direitos humanos
✔ Indicadores ambientais
✔ Sinais anticorrupção e de criminalidade financeira
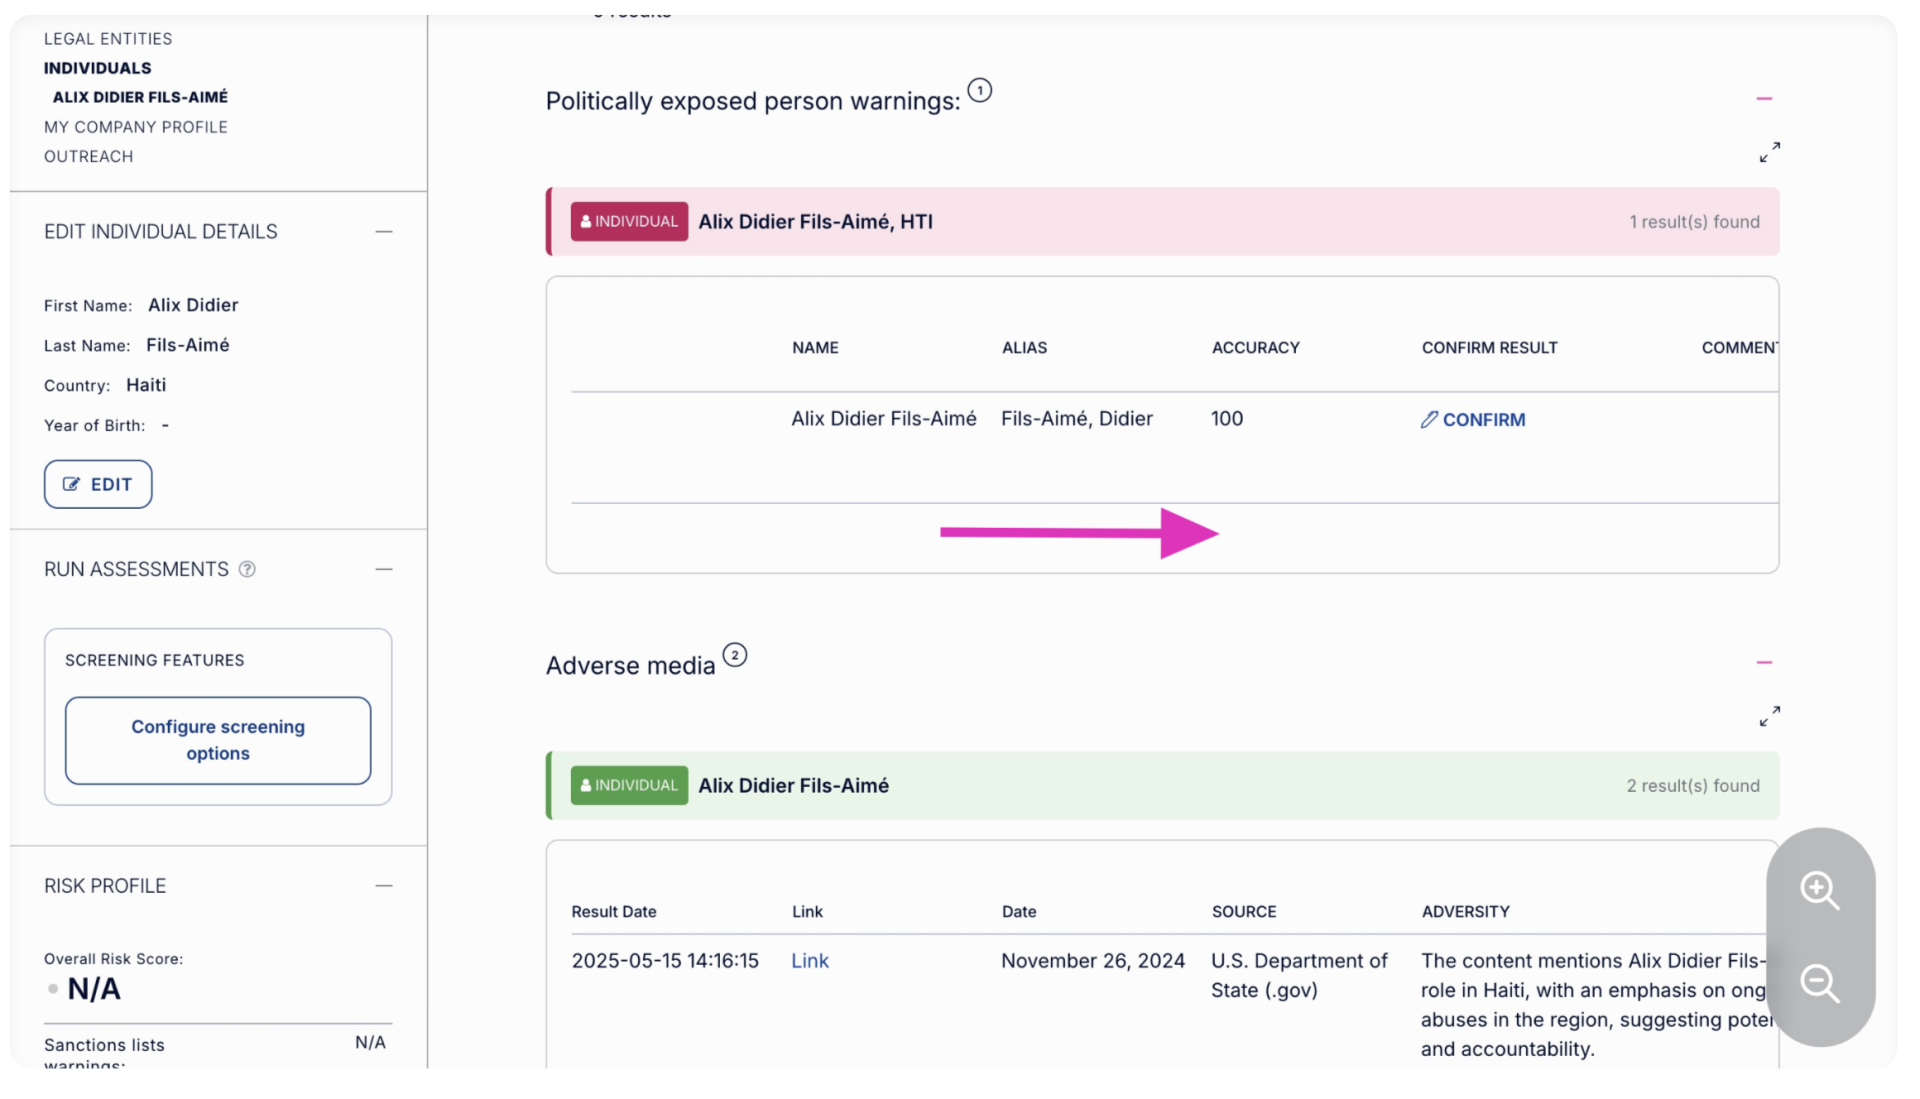
Reduza falsos positivos com filtragem por IA
Em vez de sobrecarregar os utilizadores com dados brutos, a filtragem por IA ajuda a reduzir o ruído e a priorizar sinais relevantes. Isto melhora a clareza e a tomada de decisão.
Inicie ações de seguimento
✔ Enviar questionários
✔ Solicitar documentação
✔ Distribuir políticas
✔ Disponibilizar formação ou certificações geradas por IA
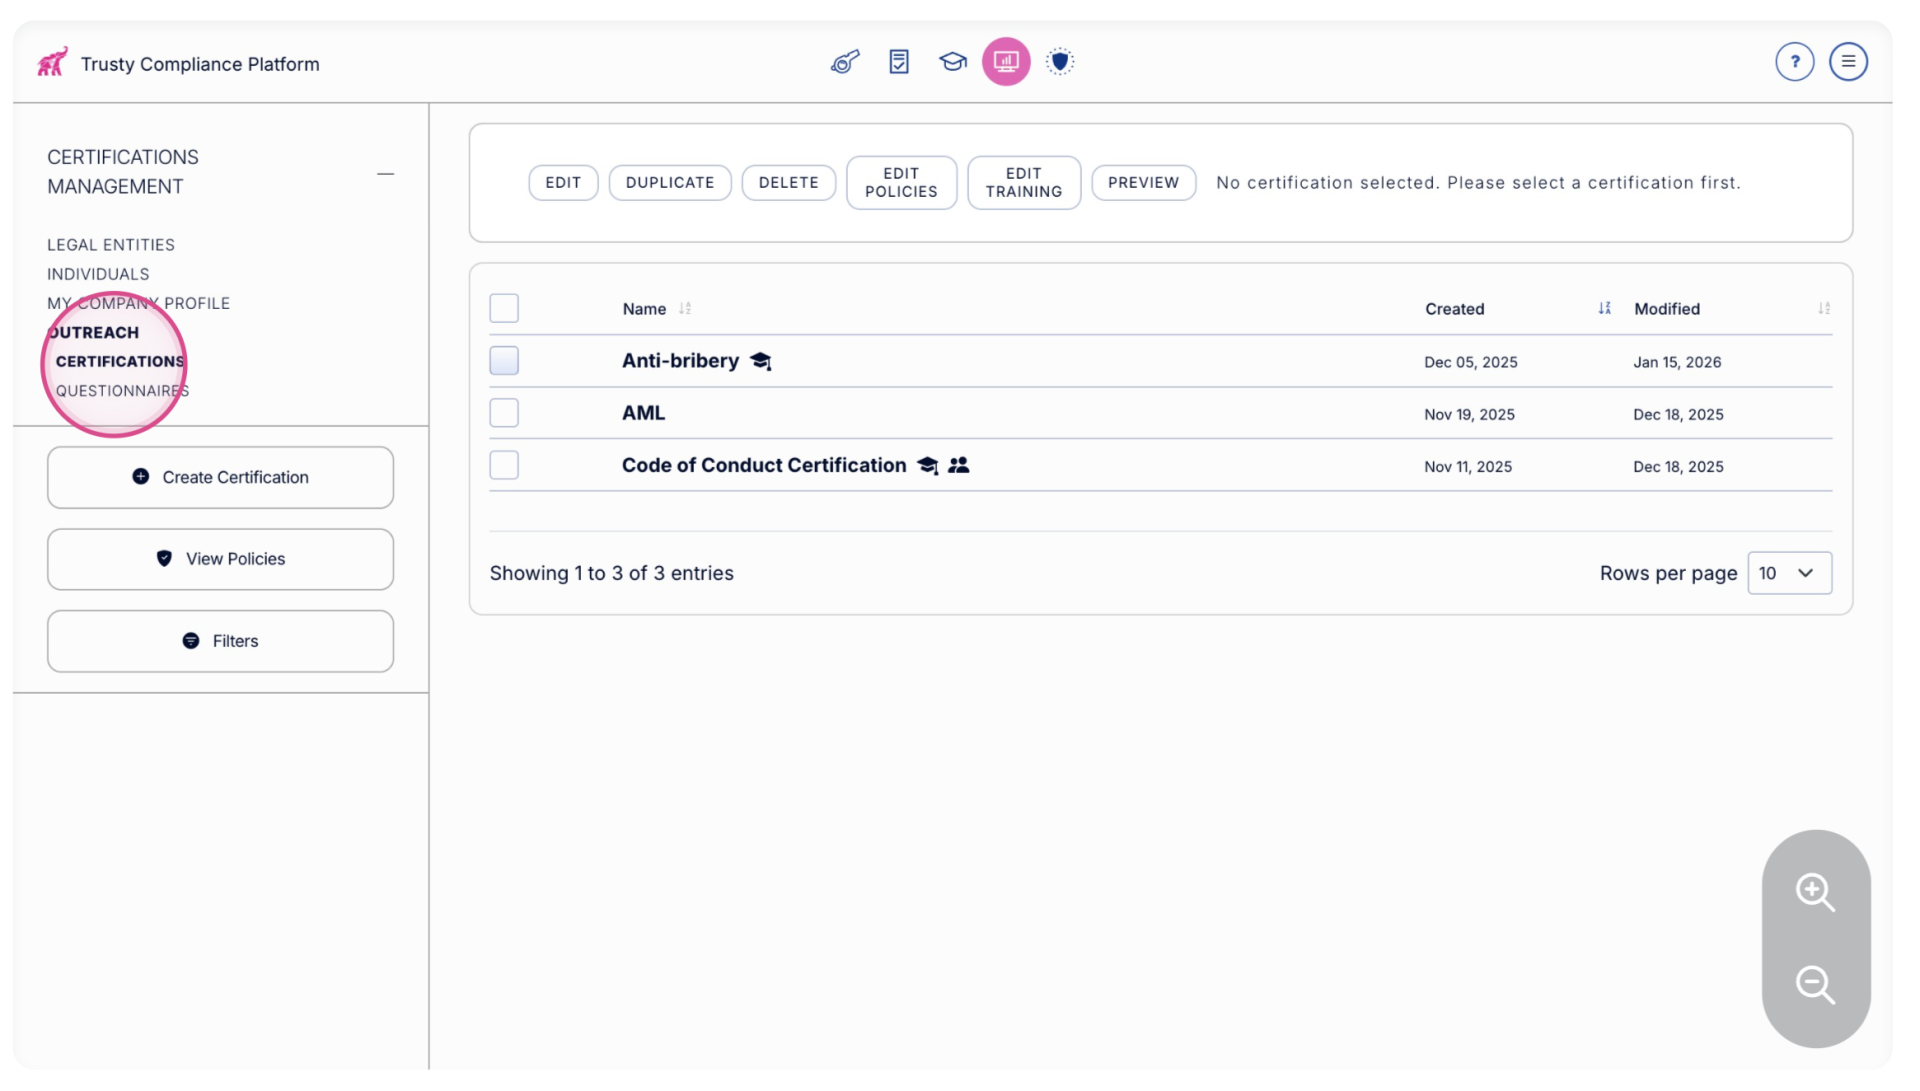
Escalar com eficiência
✔ Integrar em lote grandes volumes de parceiros
✔ Receber resultados priorizados em minutos
✔ Monitorização contínua automatizada com alertas
Manter evidência pronta para auditoria
✔ Resultados com carimbo temporal
✔ Conclusões com ligação às fontes
✔ Relatórios exportáveis
Descobrir
Trusty QuickScreen360
Avalie parceiros face a listas globais de sanções, bases de dados de inabilitação e exclusão, registos de pessoas politicamente expostas, indicadores anticorrupção e de criminalidade financeira, bem como sinais de direitos humanos e ambientais.
Perguntas frequentes
A gestão do risco de terceiros para PME é o processo de identificar e gerir riscos legais, financeiros e reputacionais introduzidos por fornecedores, prestadores de serviços, distribuidores e outros parceiros de negócio.
Normalmente inclui a avaliação de parceiros face a listas de sanções, bases de dados de pessoas politicamente expostas, indicadores de criminalidade financeira e sinais de risco ESG relevantes. O objetivo é prevenir exposição regulamentar e proteger a empresa de conduta indevida indireta.
Sim, as pequenas empresas devem avaliar parceiros de negócio para reduzir a exposição a violações de sanções, riscos de corrupção e danos reputacionais.
Reguladores, bancos e clientes empresariais esperam cada vez mais que mesmo as PME demonstrem uma due diligence razoável antes de integrar terceiros. A avaliação ajuda a demonstrar que a empresa tomou medidas proporcionais para avaliar o risco.
As PME avaliam fornecedores quanto a sanções verificando-os face a listas globais de sanções emitidas por autoridades como a ONU, a UE, o Reino Unido e os EUA.
Isto pode ser feito manualmente através de bases de dados oficiais do governo ou através de software de avaliação que consolida várias listas de sanções num único sistema pesquisável. A verificação deve ser documentada e repetida periodicamente.
Due diligence proporcional significa alinhar a profundidade da investigação com o nível de risco apresentado por um parceiro de negócio.
Fornecedores domésticos de baixo risco podem exigir uma verificação básica de sanções e PEP, enquanto parceiros de maior risco ou transfronteiriços podem exigir verificações reforçadas, revisão de notícias negativas e documentação adicional. O objetivo é uma supervisão razoável e baseada no risco, não a investigação máxima em todos os casos.
Uma verificação de PEP identifica se um parceiro de negócio ou os seus beneficiários efetivos são pessoas politicamente expostas.
As PEP são indivíduos que exercem ou exerceram funções públicas proeminentes, como funcionários do governo ou altos executivos do Estado. Devido à sua posição, apresentam um risco elevado de corrupção e suborno e podem exigir due diligence reforçada.
Os parceiros de negócio devem ser reavaliados periodicamente ou quando a exposição ao risco mudar.
Muitas PME realizam uma reavaliação anual como base. Parceiros de maior risco podem exigir verificações mais frequentes ou monitorização contínua. A reavaliação é importante porque as listas de sanções e as notícias negativas podem mudar após a integração.
A avaliação é uma verificação inicial estruturada face a listas de sanções, bases de dados de PEP e outros indicadores de risco. A due diligence é um processo de investigação mais amplo.
A avaliação identifica sinais de alerta. A due diligence envolve análise mais aprofundada, revisão documental e avaliação de risco quando sinais de alerta ou maior exposição justificam uma revisão adicional.
As PME podem realizar uma avaliação de terceiros acessível utilizando processos baseados no risco e ferramentas de avaliação escaláveis, em vez de encomendar relatórios de investigação completos para cada parceiro.
Aplicar uma avaliação de base a todos os parceiros e reservar investigações mais aprofundadas para casos de maior risco ajuda a controlar custos, mantendo a defensabilidade.
Sim, os fatores ESG fazem cada vez mais parte da gestão do risco de terceiros.
Controvérsias ambientais, questões de direitos humanos e falhas de governação numa rede de fornecedores podem criar risco reputacional e contratual. Muitos clientes empresariais avaliam agora a exposição ESG ao longo das suas cadeias de abastecimento.
Não existe uma lei universal que imponha um processo de avaliação específico para todas as PME, mas as leis de sanções proíbem fazer negócios com indivíduos e entidades designados.
As PME são responsáveis por garantir que não transacionam com partes sancionadas. Implementar uma avaliação estruturada de sanções e manter documentação ajuda a demonstrar conformidade razoável se for questionada por reguladores ou instituições financeiras.