
Le RDUE (EUDR) expliqué
RDUE (EUDR) : exigences et échéances du règlement européen sur la déforestation
Le règlement (UE) 2023/1115 sur la déforestation (RDUE, en anglais EUDR) interdit la mise sur le marché de l'UE et l'exportation de sept matières premières et des produits qui en sont issus, sauf s'ils sont « zéro déforestation », produits légalement dans le pays de production et couverts par une déclaration de diligence raisonnée. Cette page explique ce que la loi exige, qui doit s'y conformer et à partir de quand, avec les références aux articles.
concernées : bovins, cacao, café, palmier à huile, caoutchouc, soja et bois
l’EUDR s’applique aux opérateurs et aux commerçants
de conservation des documents après chaque déclaration de diligence raisonnée (art. 12)
Dates clés
Règlement (UE) 2023/1115 en vigueur, pas encore d’obligations.
Le règlement délégué (UE) 2026/2102 restreint et clarifie la liste des produits.
Les obligations s’appliquent aux opérateurs de toute taille, sauf les micro et petites entreprises établies en tant que telles au plus tard le 31 décembre 2024, ainsi qu’aux opérateurs en aval et aux commerçants de toute taille. Les produits ajoutés à l’annexe I suivent à partir du 30 décembre 2027.
Les mêmes obligations, six mois plus tard.
Café soluble, langues de bovins congelées, savon de toilette contenant de l’huile de palme et autres oléochimiques de palme.
Les dates ont été déplacées deux fois. Le règlement (UE) 2024/3234 a reporté d’un an les dates initiales, et le règlement (UE) 2025/2650, en vigueur depuis le 26 décembre 2025, les a reportées à nouveau et a simplifié certaines parties du régime. Les dates ci-dessus sont celles qui figurent aujourd’hui dans la loi, pas une proposition.
L'EUDR s'applique-t-il à mon entreprise ?
Si vous mettez sur le marché de l’UE, exportez ou revendez dans l’UE un produit énuméré à l’annexe I et issu de bovins, de cacao, de café, de palmier à huile, de caoutchouc, de soja ou de bois, l’EUDR s’applique à vous. Ce qui change, c’est la charge de travail, et elle dépend de votre place dans la chaîne.
Opérateur
Vous mettez le produit sur le marché de l’UE pour la première fois, ou vous l’exportez.
Obligations :
Diligence raisonnée, complète ou simplifiée, et déclaration de diligence raisonnée avant la mise sur le marché ou l’exportation. Une même déclaration peut couvrir plusieurs expéditions sur une période d’un an.
Commerçant ou opérateur en aval
Quelqu’un en amont a déjà déposé une déclaration pour le produit que vous achetez, manipulez ou revendez.
Obligations :
Pas de déclaration ; collecter les numéros de référence lorsque le fournisseur est un opérateur, conserver les registres cinq ans, agir en cas de préoccupations étayées.
Micro ou petit opérateur
Être une micro ou petite entreprise ne vous donne pas, à lui seul, jusqu’à 2027.
Obligations :
Mêmes obligations qu’un opérateur. Votre date passe au 30 juin 2027 uniquement si les trois conditions sont réunies : vous mettez vous-même les produits sur le marché, vous étiez une micro ou petite entreprise au 31 décembre 2024, et vous ne manipulez aucun produit du bois de l’ancienne liste RBUE (EUTR).
Vérificateur d’obligations EUDR :
Répondez à quelques questions et obtenez une évaluation immédiate de vos obligations EUDR.
Conçu par des experts en conformité
Ce que la loi exige, article par article
Obligations au titre du règlement (UE) 2023/1115, le règlement européen sur la déforestation.
Collecter
Ce que la loi exige (art. 9) :
Rassembler les données produit, fournisseur et géolocalisation pour chaque parcelle avant la mise sur le marché de l’UE.
Évaluer
Ce que la loi exige (art. 10, art. 13) :
Évaluer le risque de non-conformité dans les quatre chapitres de risque. La diligence raisonnée simplifiée peut s’appliquer lorsque toutes les matières premières proviennent de pays à faible risque et que le risque de contournement ou de mélange est négligeable.
Résoudre
Ce que la loi exige (art. 11) :
Lorsque le risque n’est pas négligeable, prendre des mesures d’atténuation jusqu’à ce qu’il le soit : documents supplémentaires, vérifications des fournisseurs ou audits.
Déposer
Ce que la loi exige (art. 4) :
Déposer une déclaration de diligence raisonnée dans le système d’information de l’UE avant la mise sur le marché et conserver le numéro de référence.
Conserver les documents
Ce que la loi exige (art. 4, par. 3, art. 9, par. 1, et art. 12, par. 5) :
Conserver les déclarations de diligence raisonnée et les pièces justificatives pendant au moins cinq ans et les présenter aux autorités sur demande. Les durées de conservation nationales plus longues, comme les délais fiscaux, continuent de s’appliquer.
Aval et commerçants
Ce que la loi exige (art. 4, art. 5) :
Les opérateurs en aval et les commerçants collectent les numéros de référence des déclarations de diligence raisonnée de leurs fournisseurs qui sont des opérateurs, et les conservent.
EUDR Passport : de l'obligation à un processus qui fonctionne
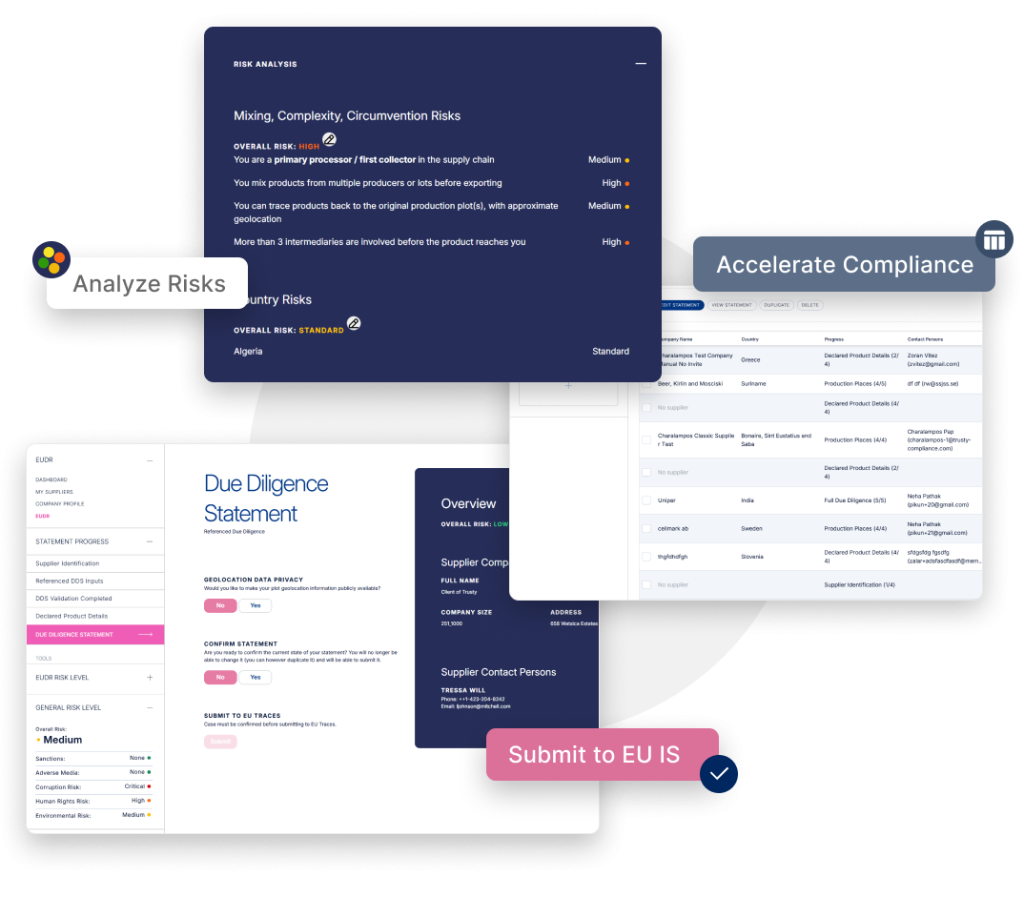
EUDR Passport de Trusty transforme ces obligations en un processus répétable : collecter, évaluer, résoudre, déposer et conserver les documents en un seul endroit.
Que se passe-t-il si vous ne respectez pas l'EUDR
Les États membres doivent prévoir des amendes maximales d’au moins 4 % du chiffre d’affaires annuel de l’entreprise dans l’ensemble de l’UE (art. 25, paragraphe 2, point a), du règlement (UE) 2023/1115). L’amende n’est que l’une des conséquences que les autorités compétentes peuvent appliquer, et la charge de la preuve repose sur l’entreprise.
- Confiscation des produits concernés et des recettes tirées de ceux-ci.
- Exclusion temporaire des marchés publics et de l'accès aux financements publics.
- Les produits sans déclaration de diligence raisonnée valide ne peuvent pas être dédouanés : une déclaration manquante ou erronée bloque l'expédition avant même qu'une amende soit évoquée.
Questions fréquentes
La conformité à l'EUDR dépend de votre rôle dans la chaîne d'approvisionnement et de la taille de votre entreprise.
Les opérateurs sont les personnes physiques ou morales qui, dans le cadre d'une activité commerciale, mettent des produits en cause sur le marché de l'UE pour la première fois ou les exportent. Cela inclut les importateurs, les producteurs établis dans l'UE (agriculteurs, propriétaires forestiers) et les exportateurs. Les opérateurs supportent les obligations les plus lourdes : ils doivent exercer une diligence raisonnée (complète ou, lorsque l'article 13 s'applique, simplifiée) et déposer une déclaration de diligence raisonnée (DDS) dans le système d'information de l'UE avant la mise sur le marché ou l’exportation des produits. Une même DDS peut couvrir plusieurs expéditions effectuées dans l’année suivant sa soumission, pour la quantité déclarée.
Les opérateurs en aval sont les personnes qui mettent sur le marché de l'UE ou exportent des produits en cause fabriqués à partir d'intrants déjà couverts par une DDS ou une déclaration simplifiée en amont. Exemples : un chocolatier qui achète du cacao à un importateur, ou un fabricant de meubles qui achète du bois importé. Leurs obligations figurent à l'article 5 et ne comprennent ni le dépôt d'une DDS ni l'exercice de la diligence raisonnée.
Les commerçants sont les personnes qui mettent à disposition de tiers des produits en cause déjà présents sur le marché de l'UE : revendeurs, distributeurs et grossistes qui achètent et vendent sans mettre le produit sur le marché pour la première fois. Leurs obligations figurent également à l'article 5 et reflètent celles des opérateurs en aval. Ni les opérateurs en aval ni les commerçants ne déposent de DDS, quelle que soit la taille de l'entreprise. Les grands opérateurs en aval et commerçants (non-PME) ont deux obligations supplémentaires par rapport aux PME : ils doivent s'enregistrer dans le système d'information EUDR avant de commercer et vérifier la diligence raisonnée en amont en cas de préoccupations étayées.
Les sept matières premières réglementées sont : les bovins, le cacao, le café, l'huile de palme, le caoutchouc, le soja et le bois, ainsi qu'un large éventail de produits dérivés tels que le chocolat, les meubles en bois, le papier et bien d'autres énumérés à l'annexe I du règlement. La liste des produits a été modifiée par un règlement délégué de la Commission adopté en juillet 2026 (voir la question dédiée ci-dessous) : les cuirs et peaux de bovins, les courroies transporteuses et de transmission, les autres articles en caoutchouc vulcanisé ainsi que les pneumatiques rechapés et usagés ont été retirés du champ, tandis que le café soluble, le savon de toilette contenant de l’huile de palme et plusieurs oléochimiques de palme entreront dans le champ le 30 décembre 2027.
La taille de l'entreprise compte moins qu'on ne le pense. Les opérateurs doivent se conformer à l’EUDR à partir du 30 décembre 2026. Les micro et petits opérateurs établis en tant que tels au plus tard le 31 décembre 2024, ainsi que les personnes physiques, disposent d’un délai jusqu’au 30 juin 2027, sauf pour les produits du bois énumérés à l’annexe du règlement de l’UE sur le bois (RBUE). Les opérateurs en aval et les commerçants de toute taille sont soumis à leurs obligations à partir du 30 décembre 2026. De nombreuses micro et petites entreprises ne remplissent pas ces conditions et doivent elles aussi être prêtes pour le 30 décembre 2026. En cas de doute, planifiez pour le 30 décembre 2026.
Une exemption importante mais souvent mal comprise concerne l'usage propre. Les entreprises qui achètent des produits en cause déjà mis sur le marché de l'UE et les utilisent exclusivement dans leurs propres activités, sans les fournir à des tiers, ne sont pas couvertes par le règlement. Il en va de même pour les entreprises qui produisent elles-mêmes des produits en cause et les consomment entièrement en interne (un agriculteur qui nourrit son propre bétail avec du soja cultivé sur place, par exemple). L'exemption ne s'étend toutefois pas à l'importation : une entreprise qui importe des produits en cause dans l'UE est un opérateur tenu d'exercer une diligence raisonnée (complète ou, lorsque l'article 13 s'applique, simplifiée) et de déposer une DDS, même si les produits sont utilisés uniquement en interne, car la mise en libre pratique en douane constitue en elle-même une mise sur le marché.
Oui, votre entreprise est l’opérateur. Lorsqu’une entreprise établie hors de l’UE met des produits en cause sur le marché de l’UE, la première entreprise établie dans l’UE qui met ces produits à disposition sur le marché est réputée être un opérateur (article 7). Cela s’applique même si le fournisseur établi hors de l’UE a lui-même dédouané les marchandises. Votre entreprise doit exercer sa propre diligence raisonnée et déposer sa propre déclaration. Elle n’est opérateur en aval ou commerçant que si l’entreprise auprès de laquelle elle achète est établie dans l’UE.
Oui. Un opérateur peut désigner un mandataire chargé de déposer la déclaration de diligence raisonnée en son nom (article 6). L’opérateur reste responsable de la déclaration et de la diligence raisonnée sur laquelle elle repose ; le mandataire se contente de la déposer.
Le règlement délégué (UE) 2026/2102 de la Commission modifie l'annexe I de l'EUDR, la liste des produits en cause. La Commission l'a adopté le 13 juillet 2026 ; il a été publié au Journal officiel le 17 septembre 2026 et est en vigueur depuis le 18 septembre 2026. Les retraits s'appliquent dès maintenant ; les ajouts s'appliquent à partir du 30 décembre 2027.
Retirés du champ : les cuirs, peaux et cuir de bovins (SH 4101, 4104, 4107) ; les courroies transporteuses et de transmission (SH 4010) et autres articles en caoutchouc vulcanisé (SH 4016) ; les pneumatiques rechapés et usagés (SH 4012), seules les bandes de roulement restant dans le champ (ex 4012 90 30) ; le soja de semence ; et les sièges d'aéronefs et de véhicules automobiles, la position étant restreinte aux sièges en bois.
Ajoutés au champ, applicables à partir du 30 décembre 2027 : le café soluble, c'est-à-dire les extraits, essences et concentrés de café (SH 2101 11) ; les langues de bovin congelées (SH 0206 21) ; le savon de toilette contenant de l’huile de palme (SH 3401 11 00) ; et un ensemble d'oléochimiques dérivés de la palme utilisés dans des produits tels que peintures, revêtements, lubrifiants, détergents et additifs alimentaires. Pour les positions relatives à la palme qui le prévoient, les produits servant à la fabrication de médicaments à usage humain ou vétérinaire sont exclus.
Précisions : le règlement ne s'applique qu'aux bovins du genre Bos, les buffles et bisons sont donc exclus ; qu'au caoutchouc naturel de l'Hevea brasiliensis, le caoutchouc synthétique, la balata, la gutta-percha et gommes similaires sont donc exclus ; qu'au palmier à huile des espèces Elaeis, l'huile de babassu est donc exclue ; et les produits du bois sont hors champ dans la mesure où ils sont faits de bambou, de rotin ou de matériaux ligneux similaires. Les exclusions générales se limitent aux déchets au sens de la directive 2008/98/CE, aux échantillons de valeur négligeable et aux produits consommés lors d’examens, d’analyses ou d’essais. Les exclusions des produits usagés et d’occasion, des emballages, des supports marketing et d’information accompagnant un produit ou fournis gratuitement, ainsi que de la correspondance ne valent que pour les positions de l’annexe I qui les prévoient.
Pour les entreprises, les enseignements pratiques sont doubles. Si votre seule exposition à l'EUDR portait sur le cuir, les courroies en caoutchouc, les autres articles en caoutchouc vulcanisé ou les pneumatiques rechapés et usagés, vous êtes peut-être désormais entièrement hors champ. À l'inverse, si vous négociez du café soluble, du savon de toilette contenant de l’huile de palme ou des oléochimiques de palme, vous devez être prêt pour le 30 décembre 2027.
Non, mais elles peuvent simplifier sensiblement le processus de diligence raisonnée.
Les certifications telles que FSC (Forest Stewardship Council) et PEFC (Programme for the Endorsement of Forest Certification) constituent des preuves précieuses d'un approvisionnement durable et légal, mais elles ne satisfont pas à elles seules aux exigences obligatoires de l'EUDR. Le règlement impose aux opérateurs de collecter des données de géolocalisation à l'échelle de la parcelle pour chaque origine de production et de déposer une déclaration de diligence raisonnée dans le système d'information de l'UE ; des étapes qu'aucun système de certification ne remplace aujourd'hui.
Là où les certifications aident, c'est dans la phase d'évaluation des risques. En vertu de l'article 10 du règlement, les opérateurs doivent évaluer le risque qu'un produit ne soit pas « zéro déforestation » ou ne soit pas produit légalement. Les systèmes de certification contribuent à cette évaluation de plusieurs manières concrètes :
- Documentation de la conformité légale. FSC et PEFC exigent des opérateurs certifiés qu'ils respectent les lois nationales et locales sur l'utilisation des forêts, les droits fonciers et la protection de l'environnement. Cette conformité légale documentée étaye directement le volet légalité de l'évaluation des risques EUDR.
- Traçabilité de la chaîne de contrôle. La certification de chaîne de contrôle FSC fournit un enregistrement documenté et audité du cheminement des matières dans la chaîne d'approvisionnement, ce qui réduit l'effort de collecte des informations à partir de zéro.
- Preuve d'une gestion forestière durable. Les deux systèmes exigent des plans de gestion, des limites de récolte et des audits indépendants. Ces éléments peuvent étayer la conclusion que le risque de déforestation ou de dégradation des forêts est négligeable. Ils ne changent pas le type de diligence raisonnée : la diligence raisonnée simplifiée dépend uniquement du classement de tous les pays d'origine en risque faible (article 13), et non de la certification.
- Risque résiduel réduit. Lorsqu'un produit provient d'une forêt certifiée dans un pays à faible risque, la combinaison de la certification et de la classification du pays réduit sensiblement l'étendue des vérifications supplémentaires que l'opérateur doit effectuer.
En pratique, les opérateurs dont les chaînes d'approvisionnement sont certifiées doivent toujours collecter les coordonnées de géolocalisation et déposer leur DDS. La certification peut faciliter l'exercice de la diligence raisonnée, car elle fournit une partie des preuves, mais elle ne la remplace pas.
Il en va de même pour les évaluations des risques que les organismes de certification proposent aux fournisseurs : elles constituent des preuves utiles pour la propre évaluation des risques de l’opérateur au titre de l’article 10, mais ne la remplacent pas.
Oui : selon les orientations mises à jour publiées en avril 2025, les opérateurs disposent de plus de souplesse que ne le laissait entendre le texte initial du règlement.
Une seule DDS peut couvrir plusieurs expéditions de la quantité déclarée mises sur le marché dans l’année suivant sa soumission, à condition que la diligence raisonnée porte sur l’ensemble de cette quantité. Les opérateurs qui effectuent des achats réguliers et répétés auprès du même fournisseur peuvent ainsi déposer une DDS annuelle ou périodique plutôt qu'une déclaration distincte pour chaque envoi, une réduction significative de la charge administrative pour les commerçants et importateurs à haute fréquence. Le système d’information de l’UE ne suit pas la part de la quantité déclarée déjà utilisée. L’opérateur doit consigner les expéditions couvertes par chaque DDS et veiller à ce que le total ne dépasse pas la quantité déclarée.
Une DDS peut aussi couvrir plusieurs produits dans un même dépôt. Le règlement ne limite pas une DDS à un seul type de matière première ; ce qui compte, c'est que la DDS contienne toutes les informations exigées par l'article 9 pour chaque produit et matière première couverts. Une seule DDS peut donc couvrir un envoi contenant à la fois des produits de cacao et de soja, ou de l'huile de palme brute et raffinée de la même plantation, dès lors que les coordonnées de géolocalisation, les quantités et les origines de production sont entièrement documentées pour chaque produit en cause.
Pour les marchandises réimportées déjà couvertes par une DDS, comme les retours clients, la déclaration en douane indique le numéro de référence existant.
Une DDS peut couvrir des produits provenant de plusieurs pays de production, à condition qu'elle mentionne tous les pays et que la diligence raisonnée couvre chaque origine. La DDS doit toujours refléter fidèlement les produits, quantités, origines et données de géolocalisation réels de tout ce qu'elle couvre.
Le point de départ est le classement du produit à l'annexe I. Chaque produit en cause y figure sous une matière première en cause, et l'obligation de diligence raisonnée porte sur cette matière première.
Pour les matières premières négociées en vrac, comme le soja ou l'huile de palme, l'opérateur doit s'assurer que toutes les parcelles concernées par une expédition sont identifiées et que les matières premières ne sont jamais mélangées, à aucune étape de la chaîne, avec des matières d'origine inconnue ou provenant de zones déboisées ou dégradées après le 31 décembre 2020. Les chaînes de contrôle par bilan massique ne sont pas autorisées : les matières conformes doivent rester séparées des matières non conformes ou d'origine inconnue tout au long de la chaîne. La préservation totale de l'identité n'est pas exigée, mais la ségrégation l'est. Si les matières non conformes ne peuvent pas être isolées, l'ensemble du lot devient non conforme.
Lorsque votre fournisseur est un commerçant ou un collecteur et non le producteur, les informations requises sont les mêmes : la géolocalisation de toutes les parcelles dont provient le produit. Le principal risque est le mélange ; vos preuves doivent donc démontrer que le produit est resté séparé tout au long de la chaîne, par exemple au moyen de registres de stockage et de transport distincts, d’une traçabilité par lot et de registres d’achat. Le bilan massique ne suffit pas.
Pour les produits composites fabriqués à partir d'une seule matière première en cause, par exemple des meubles en bois assemblés à partir de composants issus de différentes forêts, l'opérateur doit géolocaliser toutes les parcelles où la matière première a été produite. Aucun composant ne peut être d'origine inconnue ni provenir de terres déboisées ou dégradées après la date butoir.
Pour les produits composites contenant plusieurs matières premières en cause différentes, la FAQ mise à jour de la Commission (avril 2025) apporte une simplification importante : la diligence raisonnée ne porte que sur la matière première sous laquelle le produit est classé à l'annexe I. Une tablette de chocolat (SH 1806) est classée sous le cacao, donc les exigences de diligence raisonnée et d'information portent sur la poudre et le beurre de cacao qu'elle contient, mais pas sur l'huile de palme ou la lécithine de soja éventuellement présentes. Cela règle ce que beaucoup de fabricants craignaient : un exercice de conformité en couches, ingrédient par ingrédient.
L'approche pratique pour les fabricants consiste à identifier le classement à l'annexe I de chaque produit fini, à déterminer quelle matière première déclenche l'obligation de diligence raisonnée et à travailler avec les fournisseurs pour obtenir les données de géolocalisation et de conformité de cette matière première, idéalement via des plateformes permettant aux fournisseurs de stocker et de partager les données avec plusieurs acheteurs.
Le produit fini, non. Le champ d’application dépend du code douanier de chaque produit que vous mettez sur le marché ou exportez, et non de votre secteur. Les composants ne comptent que si votre entreprise les met elle-même sur le marché sous un code de l’annexe I, généralement en les important : l’importation vaut mise sur le marché même si les composants sont utilisés dans votre propre production, de sorte que votre entreprise est l’opérateur pour ces composants. Les composants achetés auprès de fournisseurs établis dans l’UE et intégrés à votre produit ne créent aucune obligation au titre de l’EUDR pour votre entreprise.
Certains articles en caoutchouc sont sortis du champ d’application le 18 septembre 2026, comme les garnitures d’étanchéité et les joints toriques (SH 4016) ainsi que les courroies transporteuses et de transmission (SH 4010), tandis que les plaques, feuilles et profilés en caoutchouc naturel (ex 4008) et les pneumatiques neufs, y compris pour aéronefs (ex 4011), restent concernés.
Les deux notions sont liées mais juridiquement distinctes, et la distinction a des conséquences directes sur la manière d'exercer la diligence raisonnée selon la matière première que vous manipulez.
La déforestation désigne la conversion de forêts en terres agricoles, qu'elle soit d'origine humaine ou non, après le 31 décembre 2020, date de référence du règlement (article 2, point 3). Une parcelle qui était boisée à cette date et qui a depuis été défrichée pour un pâturage, une plantation de cacao ou un champ de soja est considérée comme déboisée. Les produits issus de cette parcelle ne peuvent pas être mis sur le marché de l'UE.
La dégradation des forêts désigne des changements structurels du couvert forestier prenant la forme de la conversion de forêts primaires ou de forêts naturellement régénérées en forêts de plantation ou en autres terres boisées, ou de la conversion de forêts primaires en forêts plantées (article 2, point 7).
Pourquoi la distinction compte pour la conformité :
Pour la plupart des matières premières EUDR (bovins, cacao, café, huile de palme, caoutchouc et soja), le règlement exige seulement que les produits soient « zéro déforestation ». Il suffit de démontrer que la terre de production n'a pas été convertie de forêt en usage agricole après la date de référence.
Pour le bois et les produits dérivés du bois, le règlement applique une norme plus stricte. La notion de « zéro déforestation » est définie plus largement pour le bois : selon l'article 2, point 13, un produit du bois n'est « zéro déforestation » que si le bois a été récolté sans provoquer de dégradation des forêts après le 31 décembre 2020, en plus de l'absence de déforestation de la terre. La dégradation des forêts fait donc partie de la définition du « zéro déforestation » pour le bois, elle n'est pas une exigence parallèle distincte. L'effet pratique est le même : un opérateur du bois qui s'approvisionne dans une forêt ayant subi une dégradation, même si la terre reste classée comme forêt, ne peut pas légalement mettre ce bois sur le marché de l'UE.
Concrètement, en matière de diligence raisonnée, les opérateurs qui manipulent des produits du bois doivent évaluer à la fois l'historique de conversion de la terre de production et les pratiques de gestion qui lui sont appliquées, en s'appuyant sur des données de surveillance satellitaire, des plans de gestion forestière et des évaluations indépendantes. Les opérateurs des autres secteurs n'ont à traiter que la question de la conversion / déforestation.
Le statut de MSPO a été introduit par la modification du règlement de décembre 2025 comme mesure d'allègement ciblée pour les petits producteurs confrontés à des charges de conformité disproportionnées.
Un opérateur est un MSPO s'il remplit les trois conditions suivantes :
- Taille. Il s'agit d'une personne physique, d'une micro-entreprise ou d'une petite entreprise au sens de la directive 2013/34/UE. Une micro-entreprise ne dépasse pas au moins deux des trois seuils suivants : total du bilan 450 000 €, chiffre d'affaires net 900 000 €, 10 salariés. Une petite entreprise ne dépasse pas au moins deux des seuils suivants : total du bilan 5 millions d'euros, chiffre d'affaires net 10 millions d'euros, 50 salariés.
- Pays d'établissement. Il doit être établi dans un pays classé à faible risque selon le système d'évaluation comparative des pays de l'EUDR (article 29). Cela couvre la majorité des pays, dont tous les États membres de l'UE et la plupart de l'Europe, ainsi que de nombreux pays producteurs agricoles. Les pays à risque standard et élevé sont exclus.
- Production propre. L'opérateur doit avoir lui-même cultivé, récolté, élevé ou autrement produit les produits en cause sur ses propres parcelles ou établissements situés dans ce pays à faible risque. Les opérateurs qui s'approvisionnent auprès de producteurs tiers, même petits, ne sont pas éligibles. C'est la distinction essentielle : le statut de MSPO est réservé aux producteurs primaires qui constituent leur propre chaîne d'approvisionnement.
Un petit propriétaire forestier finlandais qui vend le bois de sa propre forêt, par exemple, serait éligible. Une petite société qui achète du bois à des propriétaires forestiers finlandais et le revend ne le serait pas.
Les MSPO bénéficient d'un régime de conformité nettement allégé par rapport aux opérateurs standard.
Les MSPO sont dispensés de déposer des déclarations de diligence raisonnée, mais pas d’exercer la diligence raisonnée. À la place de ces déclarations, un MSPO dépose une déclaration simplifiée unique dans le système d’information de l’UE (article 4 bis). Cette déclaration contient les informations sur l’opérateur et le produit et, pour les parcelles ou établissements, la géolocalisation ou, à la place, l’adresse postale.
Cela reflète la logique de la règle : un petit agriculteur produisant sur ses propres terres dans un pays à faible risque est l'origine de la chaîne d'approvisionnement, pas un maillon. Le risque que son produit ne soit pas « zéro déforestation » est intrinsèquement plus faible et plus directement vérifiable à partir de la terre elle-même. Lui imposer les mêmes déclarations qu’à un grand importateur multinational serait disproportionné.
La déclaration simplifiée déposée par un MSPO n'est pas qu'un document de conformité personnel ; elle devient un document de référence dans le reste de la chaîne. Le MSPO doit transmettre l'identifiant de la déclaration simplifiée aux opérateurs en aval et aux commerçants qu'il approvisionne, et ceux-ci le collectent et le conservent dans leur propre documentation de chaîne d'approvisionnement au titre de l'article 5, comme ils enregistreraient le numéro de référence d'une DDS complète en amont.
Un opérateur en aval est une personne qui, dans le cadre d'une activité commerciale, met sur le marché de l'UE ou exporte des produits en cause fabriqués à partir d'intrants tous déjà couverts par une DDS ou une déclaration simplifiée en amont (article 2, point 15 ter, de l'EUDR). Exemples : un fabricant de meubles qui achète du bois qu'un importateur a dédouané avec une DDS, ou un producteur alimentaire qui utilise du beurre de cacao mis sur le marché par un transformateur.
Les obligations des opérateurs en aval figurent à l'article 5 du règlement. Point essentiel : les opérateurs en aval ne sont pas tenus de déposer une DDS, d'exercer la diligence raisonnée ni de vérifier qu'elle a été exercée en amont (sauf dans les circonstances particulières décrites ci-dessous).
Les obligations de base applicables à tous les opérateurs en aval, quelle que soit leur taille, sont :
Collecter et conserver les informations sur la chaîne d'approvisionnement (article 5, paragraphes 3 et 4) : avant de commercer, obtenir et conserver le nom, l'adresse, l'adresse électronique et l'adresse web des fournisseurs directs en amont et des clients en aval, pendant au moins cinq ans. Si le fournisseur direct est un opérateur (la partie qui a mis le produit sur le marché pour la première fois), collecter également le numéro de référence de la DDS ou l'identifiant de la déclaration simplifiée qu'il est tenu de transmettre. Si le fournisseur est lui-même un opérateur en aval, les coordonnées suffisent.
Notifier immédiatement tout risque de non-conformité (article 5, paragraphe 5) : si vous avez connaissance d'informations, y compris des préoccupations étayées, indiquant qu'un produit que vous avez mis sur le marché ou mis à disposition pourrait ne pas être conforme, informez immédiatement l'autorité compétente et toutes les parties en aval que vous avez approvisionnées. Pour les exportations, informez aussi l'autorité compétente du pays de production.
Les grands opérateurs en aval (non-PME) ont deux obligations supplémentaires. Ils doivent s'enregistrer dans le système d'information EUDR avant la première mise sur le marché, mise à disposition ou exportation (article 5, paragraphe 2). Et si des préoccupations étayées surgissent quant à la conformité d'un produit, ils doivent vérifier que la diligence raisonnée a été exercée en amont et qu'aucun risque ou seulement un risque négligeable a été constaté, et ne doivent pas continuer à commercer le produit tant que la vérification n'est pas concluante (article 5, paragraphe 6). Il s'agit d'une obligation réactive, déclenchée par des préoccupations précises, et non d'une exigence permanente d'examen de toutes les chaînes en amont.
Les commerçants sont les personnes qui mettent à disposition de tiers des produits en cause déjà présents sur le marché de l'UE : revendeurs, distributeurs et grossistes qui ne sont pas les premiers à mettre le produit sur le marché et ne l'exportent pas. Leurs obligations figurent à l'article 5 du règlement, aux côtés de celles des opérateurs en aval.
Aucun commerçant, grand ou petit, n'est tenu de déposer une DDS ni d'exercer la diligence raisonnée. C'est le point le plus important à comprendre sur les obligations des commerçants, et il marque une différence significative avec celles des opérateurs.
Les obligations de base applicables à tous les commerçants, quelle que soit leur taille, sont :
Collecter et conserver les informations sur la chaîne d'approvisionnement (article 5, paragraphes 3 et 4) : avant de commercer, obtenir et conserver le nom, l'adresse, l'adresse électronique et l'adresse web des fournisseurs directs en amont et des clients en aval, pendant au moins cinq ans. Si le fournisseur direct est un opérateur (la partie qui a mis le produit sur le marché pour la première fois), collecter également le numéro de référence de la DDS ou l'identifiant de la déclaration simplifiée qu'il est tenu de transmettre. Si le fournisseur est lui-même un opérateur en aval ou un commerçant, les coordonnées suffisent.
Notifier immédiatement tout risque de non-conformité (article 5, paragraphe 5) : si vous avez connaissance d'informations, y compris des préoccupations étayées, indiquant qu'un produit que vous avez mis à disposition sur le marché pourrait ne pas être conforme, informez immédiatement l'autorité compétente et toutes les parties en aval que vous avez approvisionnées.
Les grands commerçants (non-PME) ont deux obligations supplémentaires par rapport aux PME. Ils doivent s'enregistrer dans le système d'information EUDR avant la première mise à disposition de produits (article 5, paragraphe 2). Et si des préoccupations étayées surgissent quant à la conformité d'un produit, ils doivent vérifier que la diligence raisonnée a été exercée en amont et qu'aucun risque ou seulement un risque négligeable a été constaté, et ne doivent pas continuer à mettre le produit à disposition tant que la vérification n'est pas concluante (article 5, paragraphe 6). Cette obligation de vérification est réactive, pas proactive : elle est déclenchée par des préoccupations précises, pas par l'acte de commercer lui-même.
Oui, et en pratique c'est l'un des mécanismes d'application les plus importants du règlement.
En vertu de l'article 5, paragraphe 1, les opérateurs en aval et les commerçants ne peuvent mettre sur le marché, mettre à disposition ou exporter des produits en cause que s'ils disposent des informations exigées par l'article 5, paragraphe 3. Lorsque leur fournisseur direct est un opérateur, ces informations comprennent le numéro de référence de la DDS ou l'identifiant de la déclaration simplifiée. Si l'opérateur ne l'a pas fourni, l'opérateur en aval ou le commerçant ne peut pas légalement commercer ces produits.
Point décisif : les opérateurs en aval et les commerçants ne peuvent pas combler cette lacune en déposant leur propre DDS. Le règlement ne leur offre pas cette option. Leurs seules possibilités sont d'obtenir le numéro de référence requis auprès de l'opérateur en amont, ou de refuser l'achat.
Cette dynamique crée une forte pression commerciale tout au long de la chaîne d'approvisionnement. Les opérateurs en aval et les commerçants ont un intérêt financier direct à exiger la conformité DDS de leurs opérateurs en amont, car leur propre capacité à commercer en dépend. Les produits qui entrent dans la chaîne en aval sans numéro de référence DDS valide de l'opérateur en amont ne peuvent pas progresser dans la chaîne tant que la lacune n'est pas comblée.
L’ensemble du contenu reflète le règlement (UE) 2023/1115 dans sa version consolidée du 18 septembre 2026, le document d’orientation et la FAQ de la Commission (5e version, avril 2026) et le règlement délégué (UE) 2026/2102 de la Commission modifiant l’annexe I. Ce texte est fourni à titre informatif et ne constitue pas un avis juridique. Pour toute question de conformité spécifique, consultez le texte intégral du règlement et faites appel à un conseil juridique qualifié.
Derniers articles sur la conformité EUDR
EUDR et bois : quelles dates de récolte sont concernées
Deux dates fixes, et non l’âge du bois, déterminent si vos meubles, papiers ou emballages nécessitent une déclaration de diligence…
EUDR et PPWR : ce que les importateurs doivent savoir…
L'EUDR et le règlement emballages touchent les mêmes expéditions sous des angles différents. Ce que chacun exige et comment les…
Compte à rebours EUDR : une checklist de 10 semaines…
L'EUDR s'applique à partir du 30 décembre 2026, soit dans environ dix semaines, aux opérateurs ainsi qu'aux opérateurs en aval…