
Vérificateur d’obligations EUDR gratuit : vos obligations en quelques secondes
Quelles sont mes obligations EUDR ?
Notre vérificateur d’obligations EUDR gratuit vous donne la réponse en moins de deux minutes. Si votre entreprise met sur le marché de l’UE, exporte ou revend dans l’UE un produit énuméré à l’annexe I du règlement de l’UE sur la déforestation (2023/1115) et issu de l’une des sept matières premières couvertes (bovins, cacao, café, palmier à huile, caoutchouc, soja ou bois), le règlement s’applique. Les opérateurs doivent s’assurer que le produit est « zéro déforestation », obtenu légalement et couvert par une déclaration de diligence raisonnée comportant la géolocalisation des parcelles d’origine ; les opérateurs en aval et les commerçants ont des obligations plus légères.
Vos obligations exactes dépendent de votre statut d’opérateur ou de commerçant et de la taille de votre entreprise. Le moyen le plus rapide de savoir ce qui s’applique à vous est de lancer le vérificateur d’obligations EUDR gratuit ci-dessous. Il prend moins de 2 minutes.
Visitez notre page EUDR Passport pour découvrir comment nous simplifions la conformité EUDR.
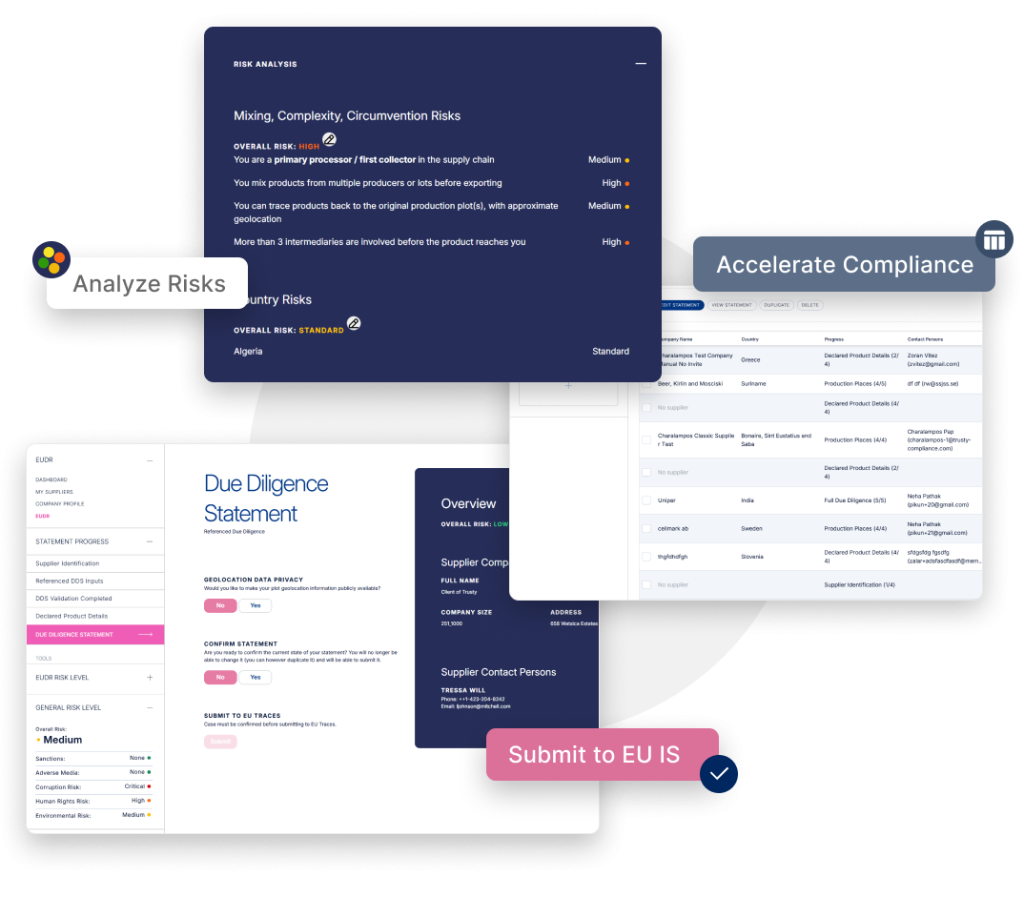
Que faire de votre résultat : mettez-le en place dans EUDR Passport
Le test EUDR vous dit ce que la loi attend de vous. EUDR Passport est l'outil pour le faire.
GRATUIT À METTRE EN PLACE
Profils de Produit, intégration des fournisseurs et collecte des données sans frais.
UN PRIX PAR PRODUIT
Dès 90 € par produit et par an, déclarations de diligence raisonnée illimitées incluses, 12 mois de surveillance.
DÉPOSÉ DANS TRACES
Déclarations générées à partir du profil et déposées pour vous dans le système d'information de l'UE (TRACES).
Questions fréquemment posées
Le test des obligations EUDR est un outil gratuit, sans inscription, qui aide votre entreprise à savoir si le règlement de l'UE sur la déforestation (règlement (UE) 2023/1115) s'applique à vous et quelles sont exactement vos obligations. En quelques questions simples, vous saurez quel rôle est le vôtre (opérateur, commerçant, opérateur en aval ou micro ou petit opérateur primaire), lesquelles des sept matières premières réglementées vous concernent et si vous devez déposer une déclaration de diligence raisonnée (DDS) dans le système d'information de l'UE.
La conformité à l'EUDR dépend de votre rôle dans la chaîne d'approvisionnement et de la taille de votre entreprise.
Les opérateurs sont les personnes physiques ou morales qui, dans le cadre d'une activité commerciale, mettent des produits en cause sur le marché de l'UE pour la première fois ou les exportent. Cela inclut les importateurs, les producteurs établis dans l'UE (agriculteurs, propriétaires forestiers) et les exportateurs. Les opérateurs supportent les obligations les plus lourdes : ils doivent exercer une diligence raisonnée (complète ou, lorsque l'article 13 s'applique, simplifiée) et déposer une déclaration de diligence raisonnée (DDS) dans le système d'information de l'UE avant la mise sur le marché ou l’exportation des produits. Une même DDS peut couvrir plusieurs expéditions effectuées dans l’année suivant sa soumission, pour la quantité déclarée.
Les opérateurs en aval sont les personnes qui mettent sur le marché de l'UE ou exportent des produits en cause fabriqués à partir d'intrants déjà couverts par une DDS ou une déclaration simplifiée en amont. Exemples : un chocolatier qui achète du cacao à un importateur, ou un fabricant de meubles qui achète du bois importé. Leurs obligations figurent à l'article 5 et ne comprennent ni le dépôt d'une DDS ni l'exercice de la diligence raisonnée.
Les commerçants sont les personnes qui mettent à disposition de tiers des produits en cause déjà présents sur le marché de l'UE : revendeurs, distributeurs et grossistes qui achètent et vendent sans mettre le produit sur le marché pour la première fois. Leurs obligations figurent également à l'article 5 et reflètent celles des opérateurs en aval. Ni les opérateurs en aval ni les commerçants ne déposent de DDS, quelle que soit la taille de l'entreprise. Les grands opérateurs en aval et commerçants (non-PME) ont deux obligations supplémentaires par rapport aux PME : ils doivent s'enregistrer dans le système d'information EUDR avant de commercer et vérifier la diligence raisonnée en amont en cas de préoccupations étayées.
Les sept matières premières réglementées sont : les bovins, le cacao, le café, l'huile de palme, le caoutchouc, le soja et le bois, ainsi qu'un large éventail de produits dérivés tels que le chocolat, les meubles en bois, le papier et bien d'autres énumérés à l'annexe I du règlement. La liste des produits a été modifiée par un règlement délégué de la Commission adopté en juillet 2026 (voir la question dédiée ci-dessous) : les cuirs et peaux de bovins, les courroies transporteuses et de transmission, les autres articles en caoutchouc vulcanisé ainsi que les pneumatiques rechapés et usagés ont été retirés du champ, tandis que le café soluble, le savon de toilette contenant de l’huile de palme et plusieurs oléochimiques de palme entreront dans le champ le 30 décembre 2027.
La taille de l'entreprise compte moins qu'on ne le pense. Les opérateurs doivent se conformer à l’EUDR à partir du 30 décembre 2026. Les micro et petits opérateurs établis en tant que tels au plus tard le 31 décembre 2024, ainsi que les personnes physiques, disposent d’un délai jusqu’au 30 juin 2027, sauf pour les produits du bois énumérés à l’annexe du règlement de l’UE sur le bois (RBUE). Les opérateurs en aval et les commerçants de toute taille sont soumis à leurs obligations à partir du 30 décembre 2026. De nombreuses micro et petites entreprises ne remplissent pas ces conditions et doivent elles aussi être prêtes pour le 30 décembre 2026. En cas de doute, planifiez pour le 30 décembre 2026.
Une exemption importante mais souvent mal comprise concerne l'usage propre. Les entreprises qui achètent des produits en cause déjà mis sur le marché de l'UE et les utilisent exclusivement dans leurs propres activités, sans les fournir à des tiers, ne sont pas couvertes par le règlement. Il en va de même pour les entreprises qui produisent elles-mêmes des produits en cause et les consomment entièrement en interne (un agriculteur qui nourrit son propre bétail avec du soja cultivé sur place, par exemple). L'exemption ne s'étend toutefois pas à l'importation : une entreprise qui importe des produits en cause dans l'UE est un opérateur tenu d'exercer une diligence raisonnée (complète ou, lorsque l'article 13 s'applique, simplifiée) et de déposer une DDS, même si les produits sont utilisés uniquement en interne, car la mise en libre pratique en douane constitue en elle-même une mise sur le marché.
La taille de l'entreprise compte moins qu'on ne le pense. Les opérateurs doivent se conformer à l’EUDR à partir du 30 décembre 2026. Les micro et petits opérateurs établis en tant que tels au plus tard le 31 décembre 2024, ainsi que les personnes physiques, disposent d’un délai jusqu’au 30 juin 2027, sauf pour les produits du bois énumérés à l’annexe du règlement de l’UE sur le bois (RBUE). Les opérateurs en aval et les commerçants de toute taille sont soumis à leurs obligations à partir du 30 décembre 2026. De nombreuses micro et petites entreprises ne remplissent pas ces conditions et doivent elles aussi être prêtes pour le 30 décembre 2026. En cas de doute, planifiez pour le 30 décembre 2026.
Le règlement délégué (UE) 2026/2102 de la Commission modifie l'annexe I de l'EUDR, la liste des produits en cause. La Commission l'a adopté le 13 juillet 2026 ; il a été publié au Journal officiel le 17 septembre 2026 et est en vigueur depuis le 18 septembre 2026. Les retraits s'appliquent dès maintenant ; les ajouts s'appliquent à partir du 30 décembre 2027.
Retirés du champ : les cuirs, peaux et cuir de bovins (SH 4101, 4104, 4107) ; les courroies transporteuses et de transmission (SH 4010) et autres articles en caoutchouc vulcanisé (SH 4016) ; les pneumatiques rechapés et usagés (SH 4012), seules les bandes de roulement restant dans le champ (ex 4012 90 30) ; le soja de semence ; et les sièges d'aéronefs et de véhicules automobiles, la position étant restreinte aux sièges en bois.
Ajoutés au champ, applicables à partir du 30 décembre 2027 : le café soluble, c'est-à-dire les extraits, essences et concentrés de café (SH 2101 11) ; les langues de bovin congelées (SH 0206 21) ; le savon de toilette contenant de l’huile de palme (SH 3401 11 00) ; et un ensemble d'oléochimiques dérivés de la palme utilisés dans des produits tels que peintures, revêtements, lubrifiants, détergents et additifs alimentaires. Pour les positions relatives à la palme qui le prévoient, les produits servant à la fabrication de médicaments à usage humain ou vétérinaire sont exclus.
Précisions : le règlement ne s'applique qu'aux bovins du genre Bos, les buffles et bisons sont donc exclus ; qu'au caoutchouc naturel de l'Hevea brasiliensis, le caoutchouc synthétique, la balata, la gutta-percha et gommes similaires sont donc exclus ; qu'au palmier à huile des espèces Elaeis, l'huile de babassu est donc exclue ; et les produits du bois sont hors champ dans la mesure où ils sont faits de bambou, de rotin ou de matériaux ligneux similaires. Les exclusions générales se limitent aux déchets au sens de la directive 2008/98/CE, aux échantillons de valeur négligeable et aux produits consommés lors d’examens, d’analyses ou d’essais. Les exclusions des produits usagés et d’occasion, des emballages, des supports marketing et d’information accompagnant un produit ou fournis gratuitement, ainsi que de la correspondance ne valent que pour les positions de l’annexe I qui les prévoient.
Pour les entreprises, les enseignements pratiques sont doubles. Si votre seule exposition à l'EUDR portait sur le cuir, les courroies en caoutchouc, les autres articles en caoutchouc vulcanisé ou les pneumatiques rechapés et usagés, vous êtes peut-être désormais entièrement hors champ. À l'inverse, si vous négociez du café soluble, du savon de toilette contenant de l’huile de palme ou des oléochimiques de palme, vous devez être prêt pour le 30 décembre 2027.
Créer votre compte et vos profils produit est gratuit.
L'évaluation des risques coûte à partir de 90 € par profil produit et par an, dépôt de la déclaration de diligence raisonnée dans TRACES inclus.
Si un risque est signalé, Resolve Essential coûte 290 € par an et par profil produit pour les risques au niveau de la parcelle, Resolve Complete 490 € par an lorsqu'un risque pays ou une complexité de la chaîne d'approvisionnement est signalé. Les opérateurs en aval et les commerçants paient 75 € par an pour le premier profil produit par fournisseur et 25 € pour chaque profil supplémentaire du même fournisseur. Prix hors TVA.
Tout le contenu reflète le règlement (UE) 2023/1115 dans sa version consolidée du 18 septembre 2026, le document d’orientation et la FAQ de la Commission (5e version, avril 2026) et le règlement délégué (UE) 2026/2102 de la Commission modifiant l’annexe I. Ce texte est fourni à titre d’information et ne constitue pas un avis juridique. Pour des questions de conformité précises, consultez le texte intégral du règlement et faites appel à un conseil juridique qualifié.