
Kostenloser EUDR-Pflichten-Checker: Ihre Pflichten in Sekunden
Welche EUDR-Pflichten habe ich?
Unser kostenloser EUDR-Pflichten-Checker liefert die Antwort in unter zwei Minuten. Wenn Ihr Unternehmen ein in Anhang I der EU-Entwaldungsverordnung (2023/1115) aufgeführtes Erzeugnis aus einem der sieben erfassten Rohstoffe (Rinder, Kakao, Kaffee, Ölpalme, Kautschuk, Soja oder Holz) in der EU in Verkehr bringt, ausführt oder innerhalb der EU weiterverkauft, gilt die Verordnung. Marktteilnehmer müssen sicherstellen, dass das Erzeugnis entwaldungsfrei und legal erzeugt ist und von einer Sorgfaltserklärung mit der Geolokalisierung der Ursprungsgrundstücke abgedeckt ist; für nachgelagerte Marktteilnehmer und Händler gelten geringere Pflichten.
Ihre genauen Pflichten hängen davon ab, ob Sie Marktteilnehmer oder Händler sind, und von Ihrer Unternehmensgröße. Der schnellste Weg, herauszufinden, was für Sie gilt, ist der kostenlose EUDR-Pflichten-Checker unten. Er dauert unter 2 Minuten.
Besuchen Sie unsere EUDR Passport-Seite und erfahren Sie, wie wir EUDR-Compliance einfach machen.
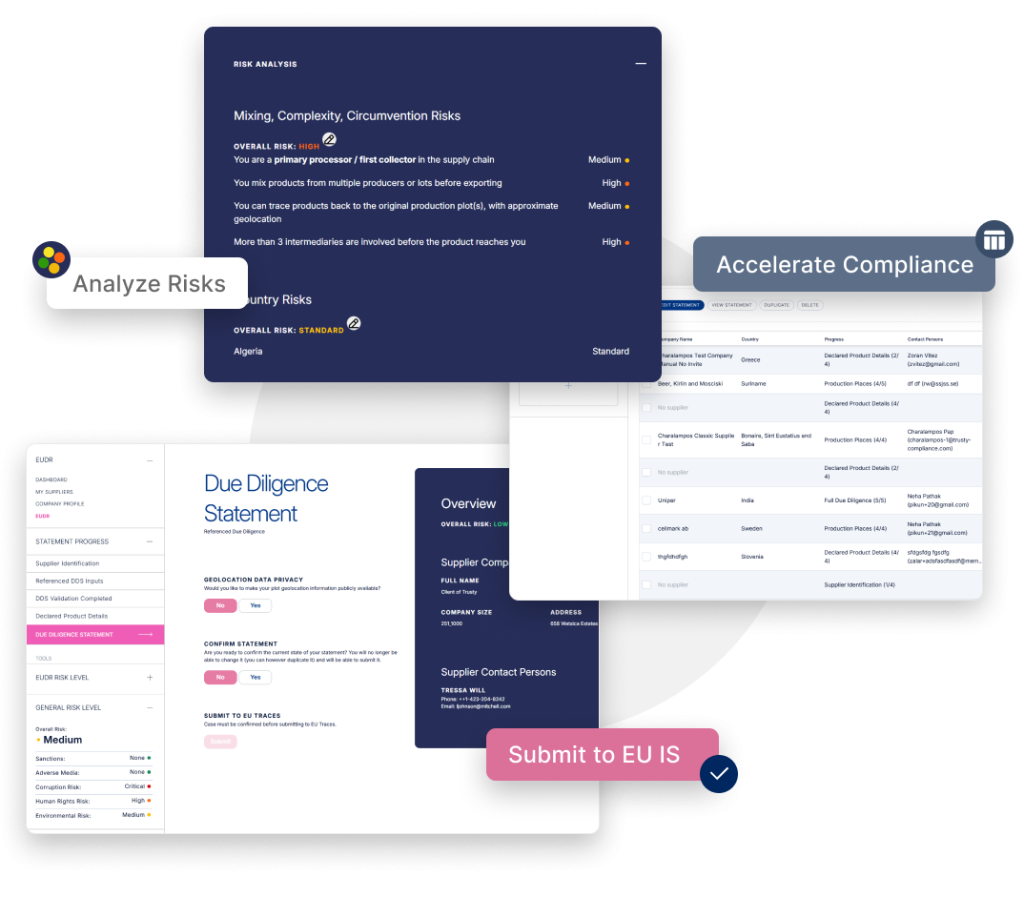
Was Sie mit Ihrem Ergebnis tun: Einrichten in EUDR Passport
Der EUDR-Check sagt Ihnen, was das Gesetz von Ihnen erwartet. In EUDR Passport setzen Sie es um.
KOSTENLOS EINRICHTEN
Produktprofile, Lieferanten-Onboarding und Datenerfassung ohne Kosten.
EIN PREIS PRO PRODUKT
Ab 90 € pro Produkt und Jahr, unbegrenzte Sorgfaltserklärungen inklusive, 12 Monate Monitoring.
EINGEREICHT IN TRACES
Erklärungen werden aus dem Profil erzeugt und für Sie im EU-Informationssystem (TRACES) eingereicht.
Häufig gestellte Fragen
Der EUDR-Pflichten-Check ist ein kostenloses Tool ohne Registrierung, mit dem Ihr Unternehmen herausfindet, ob die EU-Entwaldungsverordnung (Verordnung (EU) 2023/1115) für Sie gilt und welche Pflichten Sie genau haben. Mit wenigen einfachen Fragen erfahren Sie, welche Rolle Sie haben (Marktteilnehmer, Händler, nachgelagerter Marktteilnehmer oder Kleinst- oder Kleinprimärerzeuger), welche der sieben regulierten Rohstoffe Sie betreffen und ob Sie eine Sorgfaltserklärung (DDS) im EU-Informationssystem einreichen müssen.
Die EUDR-Pflichten hängen von Ihrer Rolle in der Lieferkette und von Ihrer Unternehmensgröße ab.
Marktteilnehmer sind natürliche oder juristische Personen, die im Rahmen einer gewerblichen Tätigkeit relevante Erzeugnisse erstmals in der EU in Verkehr bringen oder ausführen. Dazu gehören Importeure, Erzeuger mit Sitz in der EU (Landwirte, Waldbesitzer) und Exporteure. Marktteilnehmer tragen die umfangreichsten Pflichten: Sie müssen die Sorgfaltspflicht (vollständig oder, soweit Artikel 13 gilt, vereinfacht) erfüllen und vor dem Inverkehrbringen oder der Ausfuhr der Erzeugnisse eine Sorgfaltserklärung (DDS) im EU-Informationssystem einreichen. Eine DDS kann mehrere Lieferungen abdecken, die innerhalb eines Jahres nach ihrer Einreichung erfolgen, für die angegebene Menge.
Nachgelagerte Marktteilnehmer sind Personen, die relevante Erzeugnisse in der EU in Verkehr bringen oder ausführen, die aus Vorprodukten hergestellt sind, die bereits von einer vorgelagerten DDS oder vereinfachten Erklärung abgedeckt sind. Beispiele: ein Schokoladenhersteller, der Kakao von einem Importeur bezieht, oder ein Möbelhersteller, der importiertes Holz kauft. Ihre Pflichten stehen in Artikel 5 und umfassen weder die Einreichung einer DDS noch die Erfüllung der Sorgfaltspflicht.
Händler sind Personen, die bereits in der EU in Verkehr gebrachte relevante Erzeugnisse anderen bereitstellen: Wiederverkäufer, Vertriebsunternehmen und Großhändler, die kaufen und verkaufen, ohne das Erzeugnis erstmals in Verkehr zu bringen. Ihre Pflichten stehen ebenfalls in Artikel 5 und entsprechen denen der nachgelagerten Marktteilnehmer. Weder nachgelagerte Marktteilnehmer noch Händler reichen eine DDS ein, unabhängig von der Unternehmensgröße. Große (Nicht-KMU) nachgelagerte Marktteilnehmer und Händler haben gegenüber KMU zwei zusätzliche Pflichten: Sie müssen sich vor der Handelstätigkeit im EUDR-Informationssystem registrieren und bei begründeten Bedenken die vorgelagerte Sorgfaltspflicht überprüfen.
Die sieben regulierten Rohstoffe sind Rinder, Kakao, Kaffee, Palmöl, Kautschuk, Soja und Holz, zusammen mit einer breiten Palette daraus hergestellter Erzeugnisse wie Schokolade, Holzmöbel, Papier und vielen weiteren, die in Anhang I der Verordnung aufgeführt sind. Die Produktliste wurde durch eine im Juli 2026 angenommene Delegierte Verordnung der Kommission geändert (siehe die eigene Frage weiter unten): Rinderhäute, -felle und Leder, Förder- und Treibriemen, andere Waren aus vulkanisiertem Kautschuk sowie runderneuerte und gebrauchte Reifen wurden aus dem Anwendungsbereich gestrichen, während löslicher Kaffee, Toilettenseife mit Palmöl und mehrere Palm-Oleochemikalien am 30. Dezember 2027 in den Anwendungsbereich aufgenommen werden.
Die Unternehmensgröße spielt eine kleinere Rolle, als man denkt. Marktteilnehmer müssen die EUDR ab dem 30. Dezember 2026 einhalten. Kleinst- und Kleinunternehmen, die bis zum 31. Dezember 2024 als solche gegründet wurden, sowie natürliche Personen haben als Marktteilnehmer bis zum 30. Juni 2027 Zeit, außer für Holzerzeugnisse, die im Anhang der EU-Holzhandelsverordnung (EUTR) aufgeführt sind. Nachgelagerte Marktteilnehmer und Händler jeder Größe unterliegen ihren Pflichten ab dem 30. Dezember 2026. Viele Kleinst- und Kleinunternehmen erfüllen diese Bedingungen nicht und müssen ebenfalls bis zum 30. Dezember 2026 bereit sein. Im Zweifel planen Sie mit dem 30. Dezember 2026.
Eine wichtige, aber häufig missverstandene Ausnahme betrifft den Eigengebrauch. Unternehmen, die bereits in der EU in Verkehr gebrachte relevante Erzeugnisse kaufen und ausschließlich im eigenen Betrieb verwenden, ohne sie an andere abzugeben, fallen nicht unter die Verordnung. Dasselbe gilt für Unternehmen, die relevante Erzeugnisse selbst herstellen und vollständig intern verbrauchen (etwa ein Landwirt, der selbst angebaute Soja an das eigene Vieh verfüttert). Die Ausnahme erstreckt sich jedoch nicht auf die Einfuhr: Ein Unternehmen, das relevante Erzeugnisse in die EU einführt, ist ein Marktteilnehmer, der die Sorgfaltspflicht (vollständig oder, soweit Artikel 13 gilt, vereinfacht) erfüllen und eine DDS abgeben muss, auch wenn die Erzeugnisse rein intern verwendet werden, denn die zollrechtliche Überlassung zum freien Verkehr stellt selbst ein Inverkehrbringen dar.
Die Unternehmensgröße spielt eine kleinere Rolle, als man denkt. Marktteilnehmer müssen die EUDR ab dem 30. Dezember 2026 einhalten. Kleinst- und Kleinunternehmen, die bis zum 31. Dezember 2024 als solche gegründet wurden, sowie natürliche Personen haben als Marktteilnehmer bis zum 30. Juni 2027 Zeit, außer für Holzerzeugnisse, die im Anhang der EU-Holzhandelsverordnung (EUTR) aufgeführt sind. Nachgelagerte Marktteilnehmer und Händler jeder Größe unterliegen ihren Pflichten ab dem 30. Dezember 2026. Viele Kleinst- und Kleinunternehmen erfüllen diese Bedingungen nicht und müssen ebenfalls bis zum 30. Dezember 2026 bereit sein. Im Zweifel planen Sie mit dem 30. Dezember 2026.
Die Delegierte Verordnung (EU) 2026/2102 der Kommission ändert Anhang I der EUDR, die Liste der relevanten Erzeugnisse. Die Kommission hat sie am 13. Juli 2026 angenommen; sie wurde am 17. September 2026 im Amtsblatt veröffentlicht und ist seit dem 18. September 2026 in Kraft. Die Streichungen gelten sofort; die Ergänzungen gelten ab dem 30. Dezember 2027.
Aus dem Anwendungsbereich gestrichen: Rinderhäute, -felle und Leder (HS 4101, 4104, 4107); Förder- und Treibriemen (HS 4010) sowie andere Waren aus vulkanisiertem Kautschuk (HS 4016); runderneuerte und gebrauchte Reifen (HS 4012), wobei nur Laufstreifen im Anwendungsbereich bleiben (ex 4012 90 30); Saatsoja; sowie Sitze für Luftfahrzeuge und Kraftfahrzeuge, wobei die Position auf Sitze aus Holz eingegrenzt wurde.
Neu im Anwendungsbereich, ab dem 30. Dezember 2027: löslicher Kaffee, also Auszüge, Essenzen und Konzentrate aus Kaffee (HS 2101 11); gefrorene Rinderzungen (HS 0206 21); Toilettenseife mit Palmöl (HS 3401 11 00); und eine Reihe palmbasierter Oleochemikalien, die in Produkten wie Farben, Beschichtungen, Schmierstoffen, Reinigungsmitteln und Lebensmittelzusatzstoffen verwendet werden. Bei den Palm-Positionen, die dies vorsehen, sind Erzeugnisse ausgenommen, die zur Herstellung von Human- oder Tierarzneimitteln verwendet werden.
Klargestellt: Die Verordnung gilt nur für Rinder der Gattung Bos, Büffel und Bison sind ausgenommen; nur für Naturkautschuk von Hevea brasiliensis, synthetischer Kautschuk, Balata, Guttapercha und ähnliche Gummen sind ausgenommen; nur für Ölpalmen der Gattung Elaeis, Babassuöl ist ausgenommen; und Holzerzeugnisse fallen nicht in den Anwendungsbereich, soweit sie aus Bambus, Rattan oder ähnlichen holzartigen Materialien bestehen. Allgemeine Ausnahmen gelten nur für Abfälle im Sinne der Richtlinie 2008/98/EG, Warenmuster von geringem Wert und bei Untersuchungen, Analysen oder Prüfungen verbrauchte Erzeugnisse. Die Ausnahmen für gebrauchte Waren, für Verpackungen, für Marketing- und Informationsmaterial, das einem Erzeugnis beiliegt oder kostenlos abgegeben wird, sowie für Korrespondenz gelten nur für die Positionen von Anhang I, die sie vorsehen.
Für Unternehmen ergeben sich zwei praktische Konsequenzen. Bestand Ihre einzige EUDR-Betroffenheit in Leder, Kautschukriemen, anderen Waren aus vulkanisiertem Kautschuk oder runderneuerten und gebrauchten Reifen, liegen Sie jetzt möglicherweise vollständig außerhalb des Anwendungsbereichs. Handeln Sie dagegen mit löslichem Kaffee, Toilettenseife mit Palmöl oder Palm-Oleochemikalien, müssen Sie bis zum 30. Dezember 2027 bereit sein.
Konto und Produktprofile anlegen ist kostenlos.
Die Risikobewertung kostet ab 90 € pro Produktprofil und Jahr, die Einreichung der Sorgfaltserklärung in TRACES inklusive.
Wird ein Risiko erkannt, kostet Resolve Essential 290 € pro Jahr und Produktprofil für Risiken auf Parzellenebene, Resolve Complete 490 € pro Jahr, wenn Länderrisiko oder Lieferkettenkomplexität erkannt wird. Nachgelagerte Marktteilnehmer und Händler zahlen 75 € pro Jahr für das erste Produktprofil je Lieferant und 25 € für jedes weitere Profil desselben Lieferanten. Preise zzgl. MwSt..
Alle Inhalte beruhen auf der Verordnung (EU) 2023/1115 in der konsolidierten Fassung vom 18. September 2026, dem Leitfaden und den FAQ der Kommission (5. Fassung, April 2026) sowie der Delegierten Verordnung (EU) 2026/2102 der Kommission zur Änderung von Anhang I. Dieser Text dient der Information und stellt keine Rechtsberatung dar. Bei konkreten Compliance-Fragen ziehen Sie den vollständigen Verordnungstext heran und holen Sie qualifizierten Rechtsrat ein.